Une rémunération variable déplafonnée est une prime, un bonus ou une commission dont le montant n’a pas de maximum : plus le salarié dépasse son objectif, plus il gagne. Entre la prime plafonnée et la prime non plafonnée, il existe toute une gamme de réglages qui dessinent la courbe de paiement : seuil de déclenchement, paliers, accélérateurs, décélérateurs. Ces réglages pèsent autant que le montant cible sur le coût et sur l’efficacité de la rémunération variable.
Cet article définit chaque paramètre, compare les trois formes de courbe, pèse les avantages et les risques du déplafonnement, et chiffre sur un exemple fictif ce que coûte un accélérateur. Il s’appuie sur la pratique de People Base CBM, cabinet de conseil en rémunération, 25 ans d’expérience, qui dessine et simule ces courbes lors de ses missions d’audit et de refonte de la rémunération variable.
Points clés
- Selon le benchmark Sia Partners du 30 novembre 2025 (une vingtaine d’acteurs B2B), 59 % des commerciaux bénéficient d’accélérateurs au-delà de leur objectif.
- Selon le baromètre People Base CBM de la rémunération variable 2025 (386 entreprises), les commissions reposent sur des seuils de déclenchement et, plus rarement, sur un plafond.
- Selon le même baromètre 2025, les entreprises versent à leurs commerciaux 5 002 € de variable en moyenne pour un budget de 6 940 €, soit un taux d’atteinte d’environ 72 %.
- En 2025, 58 % des entreprises du baromètre People Base CBM jugent leur politique de variable mal adaptée à leur stratégie.
- En 2025, parmi les entreprises qui veulent faire évoluer la rémunération de leur force de vente, 36 % envisagent de modifier les taux ou les valeurs de référence (baromètre People Base CBM).
Au sommaire
Qu’est-ce qu’une rémunération variable déplafonnée ?
Une rémunération variable déplafonnée, ou non plafonnée, est une prime, un bonus ou une commission sans montant maximal : au-delà de l’objectif, chaque euro vendu ou chaque point d’atteinte continue d’augmenter la somme versée.
On parle aussi de salaire variable déplafonné, par opposition au salaire variable plafonné. Le déplafonnement n’est qu’un des paramètres de la courbe de paiement, appelée aussi courbe d’attribution : la relation entre le taux d’atteinte de l’objectif et le montant versé. Sept notions suffisent à la décrire.
| Notion | Définition | Exemple fictif |
|---|---|---|
| Variable cible | Le montant versé à 100 % d’atteinte : target bonus ou commission cible | 10 000 € par an |
| Seuil de déclenchement | Le taux d’atteinte en deçà duquel rien n’est versé | Rien sous 50 % de l’objectif |
| Palier | Une tranche d’atteinte qui donne droit à un montant ou à un taux fixe | 70 % du variable cible entre 80 et 99 % d’atteinte |
| Accélérateur | Un taux majoré au-delà d’un niveau d’atteinte, le plus souvent la cible ; on parle aussi de « booster » | 3 % du variable cible par point au-delà de 100 %, au lieu de 2 % |
| Décélérateur | Un taux réduit au-delà d’un niveau d’atteinte, pour freiner la progression sans l’arrêter | 1 % du variable cible par point au-delà de 150 % |
| Plafond | Le plafond de prime ou de commission : le montant maximal versé sur la période | 200 % du variable cible, soit 20 000 € |
| Taux d’atteinte | Le rapport entre le résultat obtenu et l’objectif | 960 000 € réalisés pour 800 000 € d’objectif : 120 % |
Dans un plan de commissions, l’accélérateur de commission prend la forme d’un taux majoré sur la tranche de chiffre d’affaires qui dépasse l’objectif, par exemple 6 % au lieu de 4 %. Notre page sur le plan de commissionnement en donne un tableau de commission complet.
Quelles sont les trois formes de courbe de paiement ?
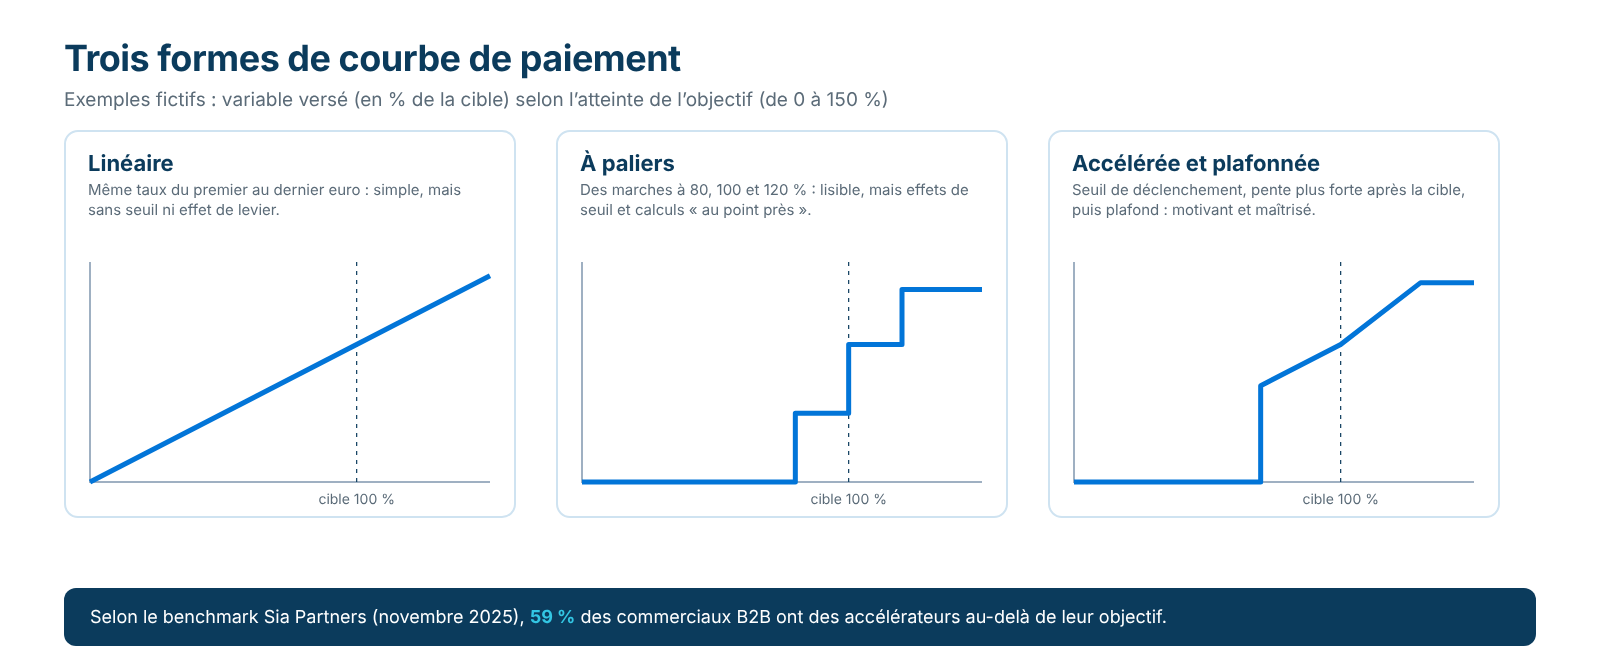
Une courbe de paiement prend l’une de trois formes : linéaire, où le variable suit l’atteinte point pour point ; à paliers, où il progresse par marches ; accélérée, où chaque point au-delà de l’objectif rapporte davantage.
La courbe linéaire
Chaque point d’atteinte rapporte 1 % du variable cible, dès le premier euro et sans limite. À 70 % de l’objectif, le salarié touche 70 % de sa cible ; à 150 %, il en touche 150 %. La courbe linéaire est la plus simple à expliquer et la plus prévisible. Elle a deux défauts : elle paie des résultats très faibles, qui auraient peut-être été obtenus sans effort, et elle n’offre aucune incitation particulière à dépasser l’objectif.
La courbe à paliers
Le variable progresse par marches : rien sous 80 % d’atteinte, puis un montant fixe par tranche. La courbe à paliers est lisible et facile à communiquer. Mais chaque marche crée un effet de seuil : à 99 %, le salarié perd ce qu’il aurait touché à 100 %. Elle encourage alors des comportements de calcul, comme reporter une commande sur la période suivante quand le palier est hors d’atteinte, ou la ramener sur la période en cours quand il est tout proche.
La courbe accélérée
La courbe accélérée combine un seuil de déclenchement, une progression régulière jusqu’à la cible, puis un accélérateur au-delà. Elle concentre l’argent sur la surperformance et aide à retenir les meilleurs vendeurs. Elle peut être plafonnée ou déplafonnée. Son coût varie fortement d’une année à l’autre, et elle pousse chacun à négocier des objectifs bas : chaque point gagné à la négociation se paie au taux de l’accélérateur.
| Courbe | Fonctionnement | Atout | Risque |
|---|---|---|---|
| Linéaire | Le variable suit l’atteinte point pour point | Simple, prévisible | Paie les résultats faibles, ne pousse pas au-delà de l’objectif |
| À paliers | Un montant fixe par tranche d’atteinte | Lisible, facile à communiquer | Effets de seuil, report de ventes d’une période à l’autre |
| Accélérée | Seuil, progression jusqu’à la cible, puis taux majoré | Récompense la surperformance | Coût volatil, négociation d’objectifs bas |
Faut-il plafonner la rémunération variable ?
Plafonner la rémunération variable protège le budget et limite les gains exceptionnels non mérités, mais peut freiner l’effort une fois le plafond atteint ; le bon choix dépend du métier, de la prévisibilité des ventes et du budget.
| Critère | Prime plafonnée | Prime non plafonnée |
|---|---|---|
| Coût maximal | Connu à l’avance | Inconnu : il se simule |
| Message envoyé | « Au-delà du plafond, l’effort ne paie plus » | « Chaque vente compte » |
| Risque principal | Démotivation en fin de période, ventes reportées sur la période suivante | Gain exceptionnel sur une affaire hors norme, parfois due au hasard |
| Pilotage | Simple | Exige des simulations et un suivi en cours d’année |
| Contexte adapté | Ventes peu prévisibles, grosses affaires, objectifs difficiles à calibrer | Ventes récurrentes et mesurables, objectifs bien calibrés |
Les avantages du déplafonnement
Une prime non plafonnée garde l’incitation intacte jusqu’au dernier jour de la période. Elle évite que les meilleurs vendeurs lèvent le pied une fois le plafond atteint, ou gardent des commandes pour la période suivante. Elle constitue aussi un argument de recrutement pour les profils commerciaux les plus ambitieux.
Les risques du déplafonnement
Le premier risque est budgétaire : une seule affaire exceptionnelle peut doubler ou tripler le variable d’un salarié. Le deuxième est l’équité : l’affaire hors norme tient parfois à la conjoncture, à un client hérité ou au travail d’une autre équipe. Le troisième est l’objectif lui-même : si les objectifs sont mal calibrés, le déplafonnement transforme une erreur de prévision en coût durable.
Les alternatives au plafond
- Le décélérateur : au-delà d’un niveau élevé d’atteinte, la courbe continue de monter, mais moins vite. L’incitation demeure, le coût ralentit.
- Le plafond haut : fixé à deux ou trois fois le variable cible, il ne joue que pour les cas extrêmes.
- La clause d’affaire exceptionnelle : les affaires qui dépassent un montant défini à l’avance suivent une règle propre, écrite dans le plan.
- Le report : l’excédent au-delà d’un seuil est versé sur la période suivante, sous conditions écrites.
Plafonner ou déplafonner : besoin d’un regard extérieur ?
Un consultant vous rappelle pour simuler votre courbe actuelle et une ou deux variantes sur les réalisations de vos derniers exercices.
Être rappelé par un consultantou appelez le01 53 43 03 60
Combien coûte une rémunération variable déplafonnée ? Exemple de simulation
Le coût d’une rémunération variable déplafonnée se mesure par simulation : on applique chaque courbe aux taux d’atteinte probables de l’équipe, dans une mauvaise année, une année médiane et une bonne année.
L’exemple qui suit est fictif. Le variable cible est de 10 000 € par an. Quatre courbes sont comparées :
- linéaire : 1 % du variable cible par point d’atteinte, sans seuil ni plafond ;
- à paliers : rien sous 80 % d’atteinte, 70 % du variable cible de 80 à 99 %, 100 % de 100 à 119 %, 130 % de 120 à 149 %, 160 % à partir de 150 % (plafond) ;
- accélérée plafonnée : rien sous 50 % d’atteinte, puis 2 % du variable cible par point jusqu’à 100 %, et 3 % par point au-delà, soit un accélérateur de 1,5 ; plafond à 200 % du variable cible ;
- accélérée déplafonnée : la même courbe, sans plafond.
Ce que touche un salarié selon la courbe
| Atteinte de l’objectif | Linéaire | À paliers | Accélérée plafonnée | Accélérée déplafonnée |
|---|---|---|---|---|
| 50 % | 5 000 € | 0 € | 0 € | 0 € |
| 70 % | 7 000 € | 0 € | 4 000 € | 4 000 € |
| 90 % | 9 000 € | 7 000 € | 8 000 € | 8 000 € |
| 100 % | 10 000 € | 10 000 € | 10 000 € | 10 000 € |
| 120 % | 12 000 € | 13 000 € | 16 000 € | 16 000 € |
| 150 % | 15 000 € | 16 000 € | 20 000 € | 25 000 € |
| 180 % | 18 000 € | 16 000 € | 20 000 € | 34 000 € |
Les quatre courbes versent la même somme à la cible. Tout se joue aux extrémités : sous l’objectif, le seuil protège l’entreprise ; au-dessus, l’accélérateur et l’absence de plafond font grimper le coût très vite. À 180 % d’atteinte, la courbe déplafonnée verse 34 000 €, soit 3,4 fois le variable cible.
Ce que coûte une équipe de dix commerciaux
Appliquons maintenant ces courbes à une équipe fictive de dix commerciaux, soit un budget cible de 100 000 €. Dans l’année médiane, deux commerciaux atteignent 70 % de leur objectif, trois 90 %, deux 100 %, deux 120 % et un 180 %, grâce à une affaire exceptionnelle. La mauvaise année retire 20 points d’atteinte à chacun, la bonne année en ajoute 20.
| Scénario | Atteinte moyenne | Linéaire | À paliers | Accélérée plafonnée | Accélérée déplafonnée |
|---|---|---|---|---|---|
| Mauvaise année | 83 % | 83 000 € | 50 000 € | 64 000 € | 72 000 € |
| Année médiane | 103 % | 103 000 € | 83 000 € | 104 000 € | 118 000 € |
| Bonne année | 123 % | 123 000 € | 112 000 € | 147 000 € | 171 000 € |
| Écart entre bonne et mauvaise année | – | 40 000 € | 62 000 € | 83 000 € | 99 000 € |
Quatre enseignements ressortent de cette simulation :
- le seuil finance l’accélérateur : dans la mauvaise année, la courbe accélérée coûte 64 000 € à 72 000 €, contre 83 000 € pour la courbe linéaire ;
- le déplafonnement se paie sur un seul salarié : dans l’année médiane, la version déplafonnée coûte 14 000 € de plus que la version plafonnée, et ces 14 000 € vont tous au commercial de l’affaire exceptionnelle ;
- la volatilité change d’échelle : l’écart entre bonne et mauvaise année passe de 40 000 € avec la courbe linéaire à 99 000 € avec la courbe accélérée déplafonnée, pour un même budget cible ;
- les paliers coûtent le moins, mais au prix d’effets de seuil marqués : dans la mauvaise année, cinq commerciaux sur dix ne touchent rien.
Ces montants s’entendent hors charges patronales, qui s’y ajoutent pour obtenir le coût complet. La question de fond reste la même dans tous les cas : l’affaire exceptionnelle tient-elle à l’effort du commercial, ou à des circonstances qu’il ne maîtrise pas ? La réponse décide du plafond.
Où placer le seuil de déclenchement et l’accélérateur ?
Le seuil de déclenchement et l’accélérateur se placent à partir des taux d’atteinte réels des derniers exercices : le seuil doit rester accessible à la plupart des bénéficiaires, l’accélérateur ne doit récompenser que la vraie surperformance.
La méthode tient en six étapes :
- reconstituer la distribution des taux d’atteinte sur deux ou trois exercices, population par population ;
- vérifier la qualité des objectifs : si la plupart des bénéficiaires dépassent largement leur objectif, ou en restent loin, le problème vient des objectifs, pas de la courbe ;
- placer le seuil là où il reste atteignable par la grande majorité, sans payer des ventes acquises d’avance, comme le chiffre d’affaires récurrent d’un portefeuille hérité ;
- déclencher l’accélérateur à la cible, ou au-delà si les objectifs sont réputés faciles ;
- choisir le plafond ou le décélérateur après simulation du scénario le plus coûteux ;
- tester les effets de bord : sauts de paliers, affaires exceptionnelles, entrées et sorties en cours d’année, comptes partagés.
Le calibrage compte d’autant plus que les écarts entre budget et versements sont importants. Selon le baromètre People Base CBM 2025, le variable effectivement versé aux commerciaux représente environ 72 % du budget prévu, et 55 % seulement pour les managers. Avant d’ajouter un accélérateur, il faut comprendre pourquoi la cible est si rarement atteinte. Un seuil fixé sur des objectifs irréalistes expose aussi l’employeur : la preuve du caractère réalisable des objectifs lui incombe (Cass. soc. 15 décembre 2021, n° 19-20.978).
Accélérateurs et plafonds : que font les entreprises ?
Les accélérateurs sont devenus majoritaires chez les commerciaux B2B : selon le benchmark Sia Partners du 30 novembre 2025, 59 % des commerciaux en bénéficient au-delà de leur objectif.
| Pratique | Donnée | Source |
|---|---|---|
| Accélérateurs au-delà de l’objectif | 59 % des commerciaux | Sia Partners, 30 novembre 2025 |
| Pourcentage sur les ventes | 94 % des commerciaux | Sia Partners, 30 novembre 2025 |
| Taux direct typique | 3 à 5 % du montant vendu | Sia Partners, 30 novembre 2025 |
| Marge, EBIT ou EBITDA dans les objectifs | 44 % des entreprises | Sia Partners, 30 novembre 2025 |
| Commissionnement pour les commerciaux | 24 % des entreprises, contre 62 % pour le bonus sur objectifs | Baromètre People Base CBM 2025 |
| Avances sur commissions | 53 % des entreprises | Baromètre People Base CBM 2025 |
| Variable versé rapporté au budget, commerciaux | Environ 72 % | Baromètre People Base CBM 2025 |
L’échantillon de Sia Partners est restreint, une vingtaine d’acteurs : ses chiffres valent comme benchmark, pas comme statistique nationale. Sa page publique ne donne d’ailleurs ni le niveau des accélérateurs, ni la fréquence des plafonds.
Le baromètre People Base CBM de la rémunération variable 2025 (386 entreprises) le rappelle dans sa définition des commissions : une formule simple, par exemple 3 % du chiffre d’affaires ou 15 % de la marge nette, avec des seuils de déclenchement, et plus rarement un plafond. Les commissions restent simples à installer, mais coûteuses à réformer : c’est une raison de plus pour dessiner la courbe avec soin dès le départ. Pour comparer vos pratiques, le baromètre de la rémunération variable présente l’ensemble des résultats.
Peut-on ajouter un plafond ou supprimer un accélérateur en cours d’année ?
Ajouter un plafond ou supprimer un accélérateur en cours d’année est risqué : si la courbe figure au contrat, elle ne change pas sans l’accord du salarié, et les objectifs ne se modifient pas en cours d’exercice.
Le seuil, l’accélérateur et le plafond font partie de la structure de la rémunération variable. Lorsque cette structure est contractuelle, elle ne se modifie pas sans l’accord du salarié. Les objectifs relevant du pouvoir de direction peuvent, eux, évoluer d’un exercice à l’autre s’ils restent réalisables et sont communiqués en début d’exercice (Cass. soc. 9 mai 2019, n° 17-20.767), mais pas en cours d’exercice (Cass. soc. 8 avril 2021, n° 19-15.432). Une nouvelle courbe se prépare donc en amont de la période suivante : simulations, information des bénéficiaires, accord écrit lorsque la rémunération est contractuelle. Le détail figure dans notre article pour modifier un plan de rémunération variable.
La transparence salariale ajoute une exigence. La directive (UE) 2023/970 inclut le variable dans la « rémunération » : les critères de fixation et de progression, donc les seuils, accélérateurs et plafonds, doivent être objectifs et non sexistes. Le projet de loi de transposition n° 944 a été déposé au Sénat le 10 septembre 2026 ; il n’est pas adopté à ce jour. Voir notre guide de la directive européenne sur la transparence des rémunérations.
Une courbe qui coûte plus qu’elle ne rapporte ?
Notre audit de la politique de rémunération variable mesure le coût réel de vos accélérateurs et de vos plafonds sur les derniers exercices, et propose une courbe mieux calibrée.
Être rappelé par un consultantou appelez le01 53 43 03 60
25 ans
d’expérience en conseil en rémunération, de la courbe de paiement au calculateur.
7 éditions
du baromètre de la rémunération variable, pour situer vos pratiques face aux autres entreprises.
Vos données
des courbes simulées sur vos propres réalisations, et non sur des moyennes de marché.
Comment People Base CBM dessine-t-il vos courbes de paiement ?
People Base CBM, cabinet de conseil en rémunération, 25 ans d’expérience, dessine vos courbes de paiement à partir de vos données : audit des réalisations passées, simulation de plusieurs courbes, puis rédaction du plan et du calculateur.
L’audit : ce que coûte vraiment votre courbe
Le cabinet reconstitue les versements des derniers exercices, salarié par salarié : distribution des taux d’atteinte, coût des accélérateurs, montants écrêtés par le plafond, effets de seuil, écarts entre populations. Il en tire un diagnostic chiffré et des recommandations. Au diagnostic, le score « Variable » du diagnostic de la politique salariale de WAAGE situe d’emblée cette composante parmi les six composantes de votre politique salariale.
Découvrir l’audit et la refonte de la rémunération variable
L’action : une courbe écrite, simulée et outillée
Le cabinet rédige ensuite pour vous :
- la courbe retenue et sa justification, avec ses scénarios de coût, charges comprises ;
- le plan de rémunération variable, qui définit sans ambiguïté le seuil, l’accélérateur, le plafond et les affaires exceptionnelles ;
- le calculateur, conçu sur mesure, le plus souvent sous Excel ;
- les procédures de calcul et de contrôle, et les supports qui expliquent la courbe aux managers et aux bénéficiaires.
Découvrir la mise en œuvre : plans, calculateurs, procédures
Faites le point avec un consultant
Envoyez-nous votre plan actuel : un consultant vous dit ce qu’une simulation de vos courbes pourrait révéler.
Être rappelé par un consultantou appelez le01 53 43 03 60
Le dossier rémunération variable
- Audit et refonte de la rémunération variable
- Mise en œuvre : plans, calculateurs, procédures
- Le guide de la rémunération variable
- Le plan de commissionnement
- La rémunération variable des commerciaux
- La prime sur objectif
- Part variable : quel pourcentage par population ?
- Lettre d’objectifs : modèle et mentions
- Objectifs non fixés : le variable est-il dû ?
- Modifier un plan de rémunération variable
- Rémunération variable et jurisprudence
- La prime discrétionnaire
- Baromètre de la rémunération variable
Questions fréquentes sur la rémunération variable déplafonnée
Qu’est-ce qu’un salaire variable déplafonné ?
C’est une part variable sans montant maximal : au-delà de l’objectif, chaque vente ou chaque point d’atteinte supplémentaire augmente encore la prime ou la commission. Le salaire variable déplafonné s’oppose au salaire variable plafonné, dont le montant s’arrête à un maximum défini dans le plan, souvent exprimé en pourcentage du variable cible. Le déplafonnement doit être écrit dans le plan, avec ses éventuelles exceptions.
Quelle différence entre une prime plafonnée et une prime non plafonnée ?
La prime plafonnée cesse de progresser à un montant maximal fixé à l’avance : le coût est connu, mais l’incitation s’arrête au plafond. La prime non plafonnée progresse sans limite : l’incitation demeure, mais le coût dépend des résultats et doit être simulé. Entre les deux, un décélérateur ou un plafond haut permettent de garder l’incitation tout en maîtrisant les cas extrêmes.
Qu’est-ce qu’un accélérateur de commission ?
Un accélérateur de commission, parfois appelé « booster », est un taux majoré qui s’applique au-delà d’un niveau de réalisation, le plus souvent l’objectif. Par exemple, une commission de 4 % jusqu’à l’objectif et de 6 % sur la tranche qui le dépasse. Selon le benchmark Sia Partners du 30 novembre 2025, 59 % des commerciaux B2B ont des accélérateurs.
Qu’est-ce qu’un seuil de déclenchement ?
Le seuil de déclenchement est le niveau de réalisation en deçà duquel aucune prime ni commission n’est versée, par exemple 50 % ou 80 % de l’objectif. Il évite de payer des ventes qui auraient eu lieu sans effort particulier, et finance souvent l’accélérateur. Placé trop haut, il décourage : il doit rester atteignable par la plupart des bénéficiaires.
L’employeur peut-il plafonner les commissions en cours d’année ?
C’est risqué. Si le taux ou la structure des commissions figurent au contrat, l’ajout d’un plafond suppose l’accord du salarié. Les objectifs ne se modifient pas en cours d’exercice : la Cour de cassation l’a jugé le 8 avril 2021. Un nouveau plafond se prévoit donc pour la période suivante, après simulation, information des salariés et, le cas échéant, avenant au contrat.
Sources : Sia Partners, Benchmark de la rémunération variable des commerciaux B2B, 30 novembre 2025 ; Baromètre People Base CBM de la rémunération variable 2025 (386 entreprises, plus de 789 000 salariés, enquête de janvier à mars 2025) ; Cour de cassation, chambre sociale, 9 mai 2019 (n° 17-20.767), 8 avril 2021 (n° 19-15.432) et 15 décembre 2021 (n° 19-20.978) ; directive (UE) 2023/970 du 10 mai 2023 ; Sénat, dossier législatif du projet de loi n° 944 (2025-2026).
Accélérateurs, seuils et plafonds : demande d’information
Pour toute demande d’information sur nos missions d’audit, de conception ou de refonte de la rémunération variable (méthodologie, calendrier, livrables…), nous vous invitons à nous contacter directement au numéro indiqué ci-dessous ou via le formulaire de contact présent sur le site.