Mis à jour le 5 novembre 2026
La prime sur objectif, appelée aussi prime d’objectif ou bonus sur objectifs, rémunère le salarié selon son niveau d’atteinte d’objectifs fixés en début de période. Les systèmes de prime sur objectifs sont les dispositifs de rémunération variable les plus courants. Les sociétés les mettent en œuvre dès qu’elles atteignent une certaine maturité et qu’elles sont sorties de la phase de conquête de marché ; plus jeunes, elles privilégient plutôt les systèmes ou plans de commissionnement.
Outil de motivation, la rémunération sur objectifs permet d’accroître les performances de l’entreprise tout en assurant aux collaborateurs une rémunération supplémentaire, parfois très significative. Mettre en place un tel dispositif peut toutefois s’avérer délicat : l’exercice demande une réflexion en amont d’ordre financier, mais aussi et surtout d’ordre managérial. Comment le rendre équitable, réaliste et sans effets pervers au sein des équipes ? Cette page explique comment fixer les objectifs, calculer la prime, respecter les obligations de l’employeur et, pour les dirigeants, passer du bonus annuel au bonus pluriannuel.
Au sommaire
Qu’est-ce qu’une prime sur objectif ?
Une prime sur objectif est une rémunération variable dont le montant dépend du taux d’atteinte d’objectifs fixés au salarié en début de période, avec un montant cible versé à 100 % d’atteinte : le target bonus.
Un bonus ou une prime sur objectif, pour être mis en place et jouer son rôle de manière efficace et pertinente, nécessite :
- de définir, en début de période et pour chaque bénéficiaire, son ou ses objectifs : individuels ou collectifs, quantitatifs ou qualitatifs ;
- de fixer le montant du bonus cible, appelé aussi target bonus, c’est-à-dire la somme versée au collaborateur s’il atteint 100 % de ses objectifs ;
- de formaliser des protocoles et des systèmes de mesure des réalisés fiables, objectifs et précis ;
- de définir l’ensemble des règles de calcul, ainsi que les périodes de versement de la prime.
Ce type de rémunération variable, différent des systèmes de commissionnement ou du variable discrétionnaire, offre un très grand nombre de possibilités : valeurs, échelles, taux, seuils, plafonds, montant des bonus cibles, périodes de référence, méthodes de calcul, nature des critères utilisés. Il permet d’adapter la prime sur objectif à presque toutes les organisations. Il présente aussi deux autres avantages :
- une capacité à être adapté facilement aux évolutions de la société : nouveaux produits et services, arrivée de nouveaux concurrents, orientation vers des produits et services à plus forte marge ;
- une maîtrise et un contrôle de la masse salariale réservée à la part variable.
À tout avantage, ses inconvénients : ces systèmes exigent, avant chaque période de référence, la fixation d’objectifs clairs et précis, des protocoles de mesure des réalisés fiables, ce qui n’est pas sans poser de problème pour les critères qualitatifs, et des règles de calcul bien formalisées.
Prime sur objectif, commission ou prime discrétionnaire ?
| Dispositif | Ce qui déclenche le paiement | Montant prévisible ? |
|---|---|---|
| Prime sur objectif | L’atteinte d’objectifs fixés en début de période | Oui : un bonus cible et une courbe de calcul connus à l’avance |
| Commission | Chaque vente, selon une assiette et un taux | Non : proportionnel aux ventes |
| Prime discrétionnaire | La décision de l’employeur | Non, mais l’employeur doit pouvoir justifier de raisons objectives (Cass. soc. 10 octobre 2012, n° 11-15.296) |
Qui reçoit une prime sur objectif ?
Selon le baromètre People Base CBM de la rémunération variable 2025 (386 entreprises, plus de 789 000 salariés), le bonus sur objectifs domine dans toutes les populations qui ont un variable :
| Population | Entreprises utilisant le bonus sur objectifs | Part variable dans le package | Versement annuel |
|---|---|---|---|
| Équipes commerciales | 62 % | 17,9 % | 37 % |
| Managers | 88 % | 24 % | 70 % |
| Cadres supérieurs et dirigeants | 76 % | 28 % | 96 % |
Comment fixer les objectifs d’une prime sur objectif ?
Les objectifs d’une prime sur objectif se fixent en début d’exercice, par écrit et en français. Ils doivent être SMART, peu nombreux et pondérés, et combiner selon le poste critères quantitatifs ou qualitatifs, individuels ou collectifs.
Pour fixer une prime sur objectif, on commence donc par ses objectifs. Il s’agit sans doute de la partie la plus délicate. Une politique de rémunération variable ne peut réussir que si les dirigeants fixent un cadre clair, transparent et commun. Les managers doivent s’approprier la démarche avant toute mise en place, et il est essentiel de les former : un objectif ne se fixe jamais au hasard.
Des objectifs SMART
L’acronyme SMART est désormais connu de toutes les organisations : Spécifique, Mesurable, Atteignable, Réaliste, fixé dans le Temps. N’omettez jamais ces critères lorsque vous menez l’entretien de fixation des objectifs.
Objectifs quantitatifs ou qualitatifs ?
Les objectifs quantitatifs viennent très facilement à l’esprit : chiffre d’affaires, marge brute ou nette, nombre de ventes. Ils ne posent en général pas de problème de compréhension. Il faut néanmoins porter une grande attention au résultat à atteindre : trop élevé, le salarié sera découragé ; trop bas, il ne sera pas poussé à se dépasser.
Les objectifs qualitatifs donnent en général plus de fil à retordre, et une prime sur objectif qualitatif se prépare avec soin. Plus difficilement mesurables, ils demandent une réflexion approfondie, car le manager devra justifier l’attribution de la prime de façon objective. Le nombre de réclamations clients en est un bon exemple : il est facile à mesurer et simple à comprendre. Selon le baromètre 2025, 68 % des entreprises utilisent des critères qualitatifs pour leurs commerciaux, et 86 % pour leurs cadres supérieurs et dirigeants.
Prime d’objectif individuelle ou collective ?
Une rémunération variable ne consiste pas uniquement à fixer des objectifs individuels pour améliorer la performance « brute » des bénéficiaires. Une prime sur objectif collective peut, par exemple, s’avérer un outil puissant pour améliorer la collaboration au sein des équipes, notamment commerciales. Pour valoriser les salariés particulièrement performants, il reste intéressant de coupler objectifs collectifs et individuels. Selon le baromètre 2025, les indicateurs sont individuels dans 69 % des cas pour les commerciaux, 72 % pour les managers et 65 % pour les cadres supérieurs et dirigeants.
| Type d’objectif | Exemples | Point de vigilance |
|---|---|---|
| Quantitatif individuel | Chiffre d’affaires du portefeuille, nombre de contrats signés | Calibrer le niveau : ni inatteignable, ni acquis d’avance |
| Quantitatif collectif | Chiffre d’affaires ou marge de l’équipe, résultat de l’entité | Le salarié doit pouvoir influer sur le résultat |
| Qualitatif individuel | Réclamations clients, délais tenus, projet livré | Définir à l’avance l’indicateur et la preuve de réalisation |
| Qualitatif collectif | Satisfaction clients de l’agence, sécurité, qualité | Éviter les critères appréciés au seul jugement du manager |
Combien d’objectifs, et quelles pondérations ?
Chaque objectif reçoit un poids, exprimé en pourcentage du bonus cible. Le baromètre 2025 relève 5,8 indicateurs en moyenne pour la part variable des commerciaux. Au-delà de quelques objectifs, chacun pèse trop peu pour orienter l’action : mieux vaut peu d’objectifs, bien pondérés, qu’une liste exhaustive.
Objectifs, pondérations et formule de calcul se consignent dans un document remis en début d’exercice : voir notre modèle de lettre d’objectifs et ses mentions indispensables.
Comment calculer une prime sur objectif ?
Le calcul d’une prime sur objectif applique, objectif par objectif, une courbe d’attribution au taux d’atteinte, puis multiplie le taux de paiement obtenu par le bonus cible et par le poids de l’objectif.
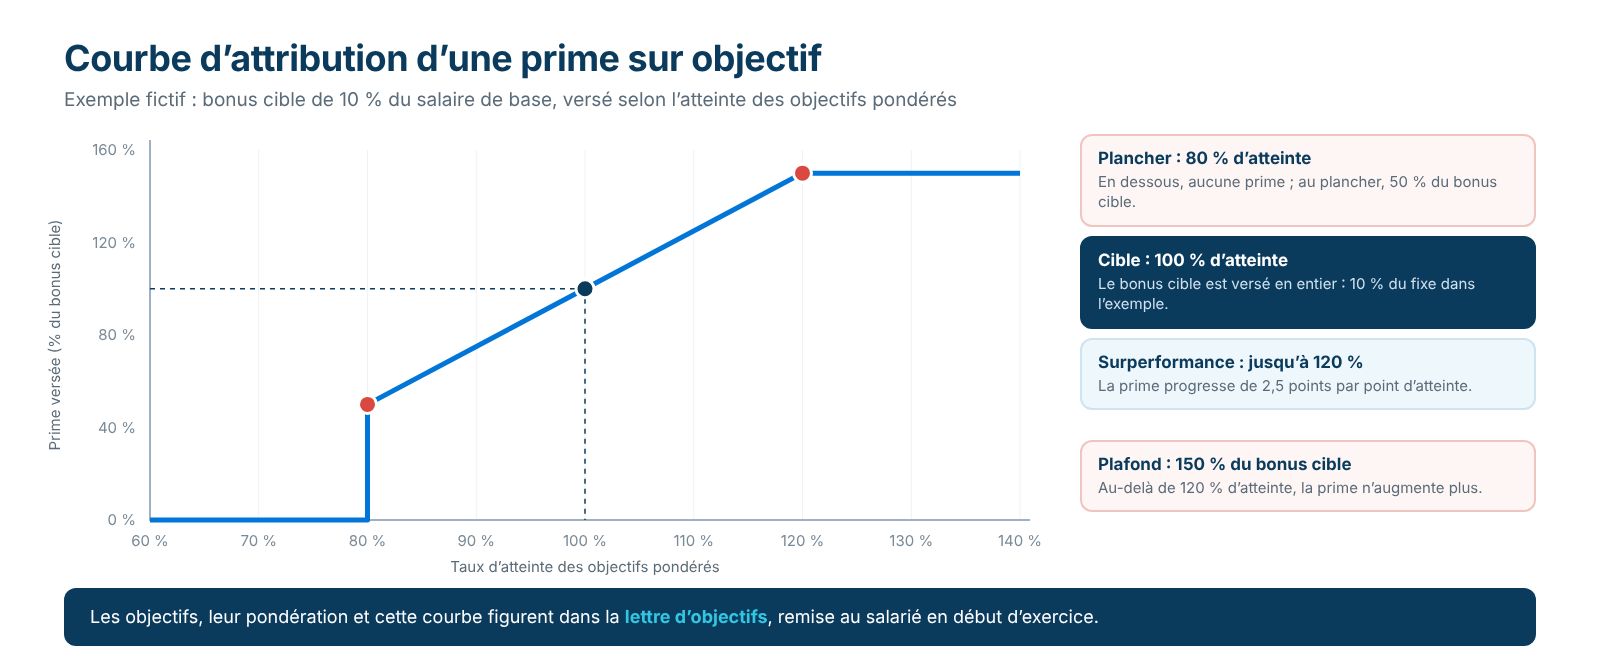
La courbe d’attribution traduit le taux d’atteinte en taux de paiement. Elle repose sur trois points :
- le seuil de déclenchement : le taux d’atteinte en deçà duquel rien n’est versé ;
- la cible : 100 % d’atteinte donne 100 % du bonus cible ;
- le plafond : le taux de paiement maximal, atteint à un niveau d’atteinte défini à l’avance.
Entre ces points, la prime progresse de façon linéaire, par paliers ou avec un accélérateur au-delà de la cible. Le choix du seuil, de la pente et du plafond, et leur coût, sont détaillés dans notre article sur la rémunération variable déplafonnée, les accélérateurs et les plafonds.
Exemple de prime sur objectif
L’exemple qui suit est fictif. Un responsable d’agence perçoit un salaire fixe de 60 000 € bruts annuels et un bonus cible de 10 % de ce fixe, soit 6 000 €. Ses trois objectifs annuels sont pondérés à 50 %, 30 % et 20 %. Pour les deux objectifs quantitatifs, la courbe d’attribution verse 0 % sous 80 % d’atteinte, 50 % à 80 %, 100 % à 100 % et 150 % à partir de 120 % (plafond), avec une progression linéaire entre ces points. L’objectif qualitatif est noté atteint ou non atteint.
| Objectif | Poids | Bonus cible | Atteinte | Taux de paiement | Prime |
|---|---|---|---|---|---|
| Chiffre d’affaires de l’agence | 50 % | 3 000 € | 110 % | 125 % | 3 750 € |
| Marge brute de l’agence | 30 % | 1 800 € | 90 % | 75 % | 1 350 € |
| Projet qualitatif (satisfaction clients) | 20 % | 1 200 € | Atteint | 100 % | 1 200 € |
| Total | 100 % | 6 000 € | – | 105 % | 6 300 € |
À 110 % d’atteinte, le taux de paiement se situe à mi-chemin entre 100 % (à la cible) et 150 % (au plafond), soit 125 %. À 90 %, il se situe à mi-chemin entre 50 % (au seuil) et 100 %, soit 75 %. La prime totale atteint 6 300 €, soit 105 % du bonus cible et 10,5 % du salaire fixe. Les objectifs se cumulent ici de manière additionnelle, comme dans 79 % des cas pour les commerciaux selon le baromètre 2025 : la sous-performance sur la marge n’annule pas la prime sur le chiffre d’affaires.
Quel pourcentage pour une prime sur objectif ?
Le bonus cible s’exprime le plus souvent en pourcentage du salaire fixe de référence. Pour situer ce pourcentage, le baromètre People Base CBM 2025 donne des ordres de grandeur de la part variable directe dans le package global :
| Population | Part variable directe dans le package |
|---|---|
| Employés | 0 à 5 % |
| Cadres intermédiaires | 5 à 15 % |
| Cadres supérieurs | 15 à 30 % |
| Cadres dirigeants | 20 à 40 % |
Ces ordres de grandeur rapportent le variable au package global, et non au seul fixe. Selon l’Apec (décembre 2025), 50 % des cadres ont une part variable, hors intéressement et participation ; le montant médian de ce variable atteint 15 000 € en direction commerciale et 10 000 € en direction des ressources humaines.
Prime sur objectif mensuelle, trimestrielle ou annuelle ?
La prime sur objectif trimestrielle renforce le lien entre l’effort et le paiement, mais elle alourdit la gestion et peut pousser au court terme. Selon le baromètre 2025, les commerciaux sont payés une fois par an dans 37 % des entreprises, chaque mois dans 21 %, chaque trimestre dans 20 % et chaque semestre dans 12 %. Pour les cadres supérieurs et dirigeants, le versement est annuel dans 96 % des cas. Une solution intermédiaire consiste à verser des avances trimestrielles, régularisées sur l’objectif annuel.
Vos courbes de calcul sont-elles encore lisibles ?
Un consultant vous rappelle pour relire vos objectifs, vos pondérations et vos courbes d’attribution, et chiffrer ce que coûterait une autre courbe.
Être rappelé par un consultantou appelez le01 53 43 03 60
Quelles sont les obligations de l’employeur pour une prime sur objectif ?
L’employeur doit fixer des objectifs réalisables, les communiquer au salarié en début d’exercice, les rédiger en français et pouvoir prouver leur réalisation. À défaut, la prime peut être due en totalité.
| Obligation | Ce qu’a jugé la Cour de cassation | Décision |
|---|---|---|
| Fixer les objectifs | Les objectifs peuvent être fixés d’un commun accord ou unilatéralement par l’employeur | Cass. soc. 22 mai 2001, n° 99-41.838 |
| Les communiquer en début d’exercice | Des objectifs unilatéraux sont opposables s’ils sont réalisables et portés à la connaissance du salarié en début d’exercice | Cass. soc. 2 mars 2011, n° 08-44.977 |
| Les rédiger en français | Des objectifs rédigés dans une autre langue sont inopposables au salarié (article L. 1321-6 du Code du travail) | Cass. soc. 29 juin 2011, n° 09-67.492 |
| Ne pas les fixer trop tard | Une fixation tardive est assimilée à une absence de fixation ; des objectifs communiqués en juillet ouvrent droit au montant maximum | Cass. soc. 25 novembre 2020, n° 19-17.246 ; 31 janvier 2024, n° 22-22.709 |
| Ne pas les modifier en cours d’exercice | Les objectifs peuvent changer d’un exercice à l’autre s’ils restent réalisables, mais pas en cours d’exercice | Cass. soc. 9 mai 2019, n° 17-20.767 ; 8 avril 2021, n° 19-15.432 |
| Prouver qu’ils sont réalisables | La preuve du caractère réalisable des objectifs incombe à l’employeur | Cass. soc. 15 décembre 2021, n° 19-20.978 |
| Prouver leur réalisation | Faute de preuve par l’employeur, les objectifs sont réputés atteints | Cass. soc. 2 octobre 2024, n° 22-16.519 |
| Les fixer, tout simplement | À défaut de fixation des objectifs, la part variable est due intégralement | Cass. soc. 7 juin 2023, n° 21-23.232 |
Le détail de ces décisions figure dans notre synthèse de la jurisprudence sur la rémunération variable. Le cas des objectifs absents ou communiqués tard est traité dans notre article objectifs non fixés : le variable est-il dû ?
Prime sur objectif, contrat de travail et Code du travail
Le Code du travail ne consacre pas de régime propre à la prime sur objectif. Son régime résulte de la source qui l’institue, contrat de travail, plan de rémunération variable, accord collectif ou engagement unilatéral, et de la jurisprudence. En pratique, la clause du contrat de travail pose le principe d’une prime sur objectifs et renvoie à un plan ou à une lettre d’objectifs annuelle. Une rémunération contractuelle ne se modifie pas sans l’accord du salarié ; les objectifs relevant du pouvoir de direction peuvent, eux, évoluer à chaque exercice, s’ils restent réalisables et sont notifiés en début de période.
La transparence des rémunérations ajoute une exigence. La directive (UE) 2023/970 inclut le variable dans la « rémunération » : les critères de fixation et de progression doivent être objectifs et non sexistes. Le projet de loi de transposition n° 944 a été déposé au Sénat le 10 septembre 2026 ; il n’est pas adopté à ce jour. Voir notre guide de la directive européenne sur la transparence des rémunérations.
Que devient la prime sur objectif en cas d’absence ou de départ ?
En cas de départ ou d’absence, la prime sur objectif s’acquiert en principe au prorata du temps de présence, sauf si le contrat ou le plan prévoit une condition de présence valable.
La Cour de cassation juge qu’une prime d’objectifs liée à l’activité s’acquiert au prorata du temps de présence, sauf condition de présence prévue (Cass. soc. 26 juin 2024, n° 23-10.634 ; 9 février 2022, n° 20-12.611). Une condition de présence à l’échéance de la période est possible. En revanche, le salarié qui a travaillé toute la période ne peut pas perdre sa prime au seul motif qu’il est parti avant la date de versement (Cass. soc. 8 juillet 2020, n° 18-21.945 ; 28 mars 2018, n° 16-12.530).
Arrêt maladie, congé maternité, temps partiel : le traitement dépend de la rédaction du plan et de la nature de chaque absence. Les règles doivent être écrites à l’avance, et vérifiées au regard des protections légales, notamment contre les discriminations liées à l’état de santé ou à la maternité.
Prime sur objectif et congés payés : la réponse dépend du mode de calcul de la prime et demande une analyse au cas par cas. Une prime liée à l’activité personnelle du salarié, que les congés viennent réduire, entre en principe dans l’assiette de l’indemnité de congés payés ; une prime annuelle calculée sur l’ensemble de l’année, périodes de travail et de congés confondues, en est en principe exclue. Ces règles sont détaillées dans notre article sur la condition de présence, les absences et le départ du salarié.
La prime sur objectif est-elle imposable et soumise à cotisations ?
Oui : la prime sur objectif est un élément de salaire, soumis aux cotisations sociales et à l’impôt sur le revenu dans les mêmes conditions que le salaire de base.
Elle apparaît en brut sur le bulletin de paie du mois de versement, avec les mêmes cotisations et contributions que le fixe. Le montant net dépend donc du taux de cotisations applicable au salarié, et le montant perçu après impôt de son taux de prélèvement à la source. La prime sur objectif ne bénéficie pas des exonérations propres à l’intéressement et à la participation, qui relèvent de l’épargne salariale. Elle entre aussi, en règle générale, dans le salaire de référence de certaines indemnités, comme l’indemnité de licenciement : un point à vérifier au cas par cas avec votre service paie ou votre conseil.
Sécuriser vos primes sur objectifs avant le prochain exercice ?
Objectifs tardifs, preuve de réalisation absente, règles d’absence floues : notre audit de la politique de rémunération variable repère ces risques et propose les corrections.
Être rappelé par un consultantou appelez le01 53 43 03 60
Comment mettre en place une prime sur objectif ?
La mise en place d’une prime sur objectif suit cinq étapes : définir la stratégie, concevoir le dispositif, le simuler, rédiger les documents, puis former et communiquer avant le début de l’exercice.
- Définir la stratégie : quels comportements et quels résultats la prime doit-elle encourager, pour quelles populations ?
- Concevoir le dispositif : objectifs, pondérations, bonus cible, courbe d’attribution, périodicité, règles d’absence et de départ.
- Simuler : budget minimum et maximum, volatilité, zones de risques, gagnants et perdants par rapport au système actuel.
- Rédiger : clause du contrat, plan, lettres d’objectifs, procédures de calcul et de contrôle.
- Former et communiquer : managers, fonctions RH, paie et contrôle de gestion, puis bénéficiaires.
En tout état de cause, la mise en place ou l’optimisation d’un système de bonus ou de prime sur objectifs passe par la prise en compte de nombreux points techniques : la fixation des objectifs, le mode de calcul de la prime, le salaire de base qui sert le plus souvent de référence au montant de la part variable, les aspects contractuels et notamment la clause de rémunération, les temps de présence, la mesure de la réalisation des objectifs et le versement de la prime. D’autres questions doivent être abordées : périodicité, paliers, prime plancher, budget.
Le dispositif doit aussi être revu régulièrement. Selon le baromètre 2025, 58 % des entreprises jugent leur politique de variable mal adaptée à leur stratégie, et cette politique n’a pas été remise à plat depuis 6 ans en moyenne, alors qu’une révision tous les 3 ans est recommandée.
Bonus annuel ou bonus pluriannuel : qu’est-ce que l’ILT cash ?
L’ILT cash est un bonus pluriannuel : une prime en numéraire versée au bout de trois à cinq ans, selon l’atteinte d’objectifs stratégiques de long terme, qui complète le bonus annuel des dirigeants et des cadres clés.
La prime sur objectif récompense la performance d’un exercice. Pour les dirigeants et les cadres clés, l’entreprise veut souvent récompenser aussi la création de valeur dans la durée : croissance, rentabilité, transformation, critères extra-financiers. Les incentives long terme (ILT, ou LTI en anglais) répondent à ce besoin. Ils se répartissent en trois familles : les options sur actions, les actions de performance ou gratuites, et l’ILT cash, ou bonus pluriannuel, qui se paie en numéraire.
| Critère | Bonus annuel (prime sur objectif) | Bonus pluriannuel (ILT cash) |
|---|---|---|
| Horizon | Un exercice | Trois à cinq ans |
| Objectifs | Opérationnels, revus chaque année | Stratégiques, fixés pour toute la période |
| Versement | Après la clôture de l’exercice | À l’échéance du plan |
| Bénéficiaires | Commerciaux, managers, cadres, dirigeants | Dirigeants et cadres clés |
| Rôle | Piloter l’année | Fidéliser et aligner sur la stratégie |
Selon le baromètre 2025, 96 % des entreprises versent le variable de leurs cadres supérieurs et dirigeants une fois par an. L’ILT cash ajoute un second horizon, sans remplacer le bonus annuel. Les dispositifs, leur fiscalité et leur gouvernance sont présentés dans notre article sur les incentives long terme (ILT ou LTI), et leur place dans le package dans notre page sur la rémunération des dirigeants.
25 ans
d’expérience en conseil en rémunération, de la prime sur objectif au bonus pluriannuel, auprès de plusieurs centaines d’entreprises.
386 entreprises
interrogées par notre baromètre de la rémunération variable 2025, 7e édition.
WAAGE
plus de 600 emplois repères et près d’un million de salariés pour situer vos rémunérations face au marché.
Comment People Base CBM vous accompagne-t-il sur la prime sur objectif ?
People Base CBM, cabinet de conseil en rémunération, 25 ans d’expérience, audite vos primes sur objectifs, conçoit les nouveaux dispositifs, les simule et rédige pour vous plans, lettres d’objectifs, calculateurs et procédures.
Le cabinet a développé une grande expertise en audit, ingénierie, mise en place et optimisation des dispositifs de rémunération variable, en particulier les plans de commissionnement, les primes sur objectifs et les dispositifs de rémunération variable collective tels que l’accord d’intéressement. Nous intervenons pour le compte des organisations, quels que soient leur taille, leur secteur d’activité ou leur maturité, pour leur permettre d’améliorer leur compétitivité, d’accentuer leur développement et d’atteindre plus facilement leurs objectifs stratégiques. Nous les accompagnons sur tout ou partie des sujets suivants :
- la définition d’une stratégie de rémunération variable adaptée à leur organisation ;
- l’audit détaillé et l’analyse critique du ou des dispositifs de prime sur objectifs existants ;
- la conception du ou des nouveaux dispositifs ;
- la réalisation de simulations financières : budgets minimum et maximum, volatilité, zones de risques ;
- la mise en œuvre concrète et opérationnelle, avec la rédaction de tous les documents ;
- la définition des procédures de traitement et de contrôle, et le calculateur, conçu sur mesure, le plus souvent sous Excel ;
- la formation, si nécessaire, des parties prenantes : managers, fonctions RH, paie, contrôle de gestion ;
- la communication auprès des bénéficiaires : livret, note, intervention en séminaire.
Au diagnostic, le module Budgets et campagnes de WAAGE sert à situer le budget de primes dans la campagne annuelle de rémunération.
Découvrir l’audit de la rémunération variable Découvrir la mise en œuvre de votre plan de rémunération variable
Faites le point avec un consultant
Un premier échange suffit pour savoir si vos primes sur objectifs relèvent d’un ajustement des objectifs ou d’une refonte du dispositif.
Être rappelé par un consultantou appelez le01 53 43 03 60
Le dossier rémunération variable
- Audit et refonte de la rémunération variable
- Mise en œuvre : plans, calculateurs, procédures
- Le guide de la rémunération variable
- Le plan de commissionnement
- La rémunération variable des commerciaux
- Part variable : quel pourcentage par population ?
- Lettre d’objectifs : modèle et mentions
- Objectifs non fixés : le variable est-il dû ?
- Modifier un plan de rémunération variable
- Accélérateurs, seuils et plafonds
- Rémunération variable et jurisprudence
- La prime discrétionnaire
- Baromètre de la rémunération variable
Questions fréquentes sur la prime sur objectif
Comment calculer une prime sur objectif ?
On mesure le taux d’atteinte de chaque objectif, on le traduit en taux de paiement grâce à la courbe d’attribution (seuil, cible, plafond), puis on multiplie ce taux par le bonus cible et par le poids de l’objectif. Les primes de chaque objectif s’additionnent. Dans l’exemple fictif de cette page, un bonus cible de 6 000 € donne une prime de 6 300 €, soit 105 % de la cible.
Quel pourcentage de prime sur objectif prévoir ?
Le pourcentage dépend du niveau de responsabilité et de l’influence du poste sur les résultats. Selon le baromètre People Base CBM 2025, la part variable directe pèse de 0 à 5 % du package pour les employés, de 5 à 15 % pour les cadres intermédiaires, de 15 à 30 % pour les cadres supérieurs et de 20 à 40 % pour les cadres dirigeants. Le bonus cible se fixe ensuite en pourcentage du salaire fixe.
La prime sur objectif est-elle obligatoire ?
Non : aucune règle générale n’impose à l’employeur de verser une prime sur objectif. Elle devient obligatoire dès lors qu’un contrat de travail, un accord collectif, un usage ou un engagement de l’employeur la prévoit. L’employeur doit alors fixer des objectifs réalisables et les communiquer en début d’exercice ; à défaut, la prime peut être due en totalité.
La prime sur objectif entre-t-elle dans la base des congés payés ?
Cela dépend de son mode de calcul. En principe, une prime liée à l’activité personnelle du salarié et réduite par ses congés entre dans l’assiette de l’indemnité de congés payés, tandis qu’une prime annuelle calculée sur toute l’année, congés compris, en est exclue. Faites vérifier chaque dispositif par votre service paie : voir notre article sur la condition de présence et les absences.
Que se passe-t-il si l’employeur ne fixe pas d’objectifs ?
Selon la Cour de cassation, à défaut de fixation des objectifs, la part variable est due intégralement (7 juin 2023). Une fixation tardive est assimilée à une absence de fixation (25 novembre 2020), et des objectifs communiqués en juillet ont ouvert droit au montant maximum (31 janvier 2024). La parade : remettre les objectifs, par écrit et en français, dès le début de l’exercice.
La prime sur objectif est-elle due en cas de démission ?
En principe, la prime liée à l’activité s’acquiert au prorata du temps de présence, sauf si le contrat ou le plan prévoit une condition de présence valable. Cette condition peut viser l’échéance de la période, mais elle ne peut pas priver de sa prime le salarié qui a travaillé toute la période et part avant la date de versement. La rédaction du plan est donc décisive.
Sources : Baromètre People Base CBM de la rémunération variable 2025 (386 entreprises, plus de 789 000 salariés, enquête de janvier à mars 2025) ; Apec, Les rémunérations des cadres dans 111 familles de métiers, décembre 2025 ; Cour de cassation, chambre sociale, arrêts cités dans le texte ; directive (UE) 2023/970 du 10 mai 2023 ; Sénat, dossier législatif du projet de loi n° 944 (2025-2026).
Points clés
- Selon le baromètre People Base CBM de la rémunération variable 2025 (386 entreprises), le bonus sur objectifs est retenu par 62 % des entreprises pour leurs commerciaux, 76 % pour leurs cadres supérieurs et dirigeants, et 88 % pour leurs managers.
- Selon le même baromètre, la part variable directe pèse en moyenne 17,3 % du package global en 2025, contre 15,5 % en 2022.
- Selon l’Apec (décembre 2025), 50 % des cadres ont une part variable, hors intéressement et participation.
- Selon la Cour de cassation (7 juin 2023), à défaut de fixation des objectifs, la part variable est due intégralement ; le 31 janvier 2024, elle a accordé le montant maximum pour des objectifs communiqués en juillet.
- Selon le baromètre 2025, 37 % des entreprises versent le variable de leurs commerciaux une fois par an, 20 % chaque trimestre et 21 % chaque mois.
Prime sur objectif : demande d’information
Pour toute demande d’information sur nos missions d’audit, de mise en place ou d’optimisation de primes sur objectifs (méthodologie, calendrier, livrables…), nous vous invitons à nous contacter directement au numéro indiqué ci-dessous ou via le formulaire de contact présent sur le site.