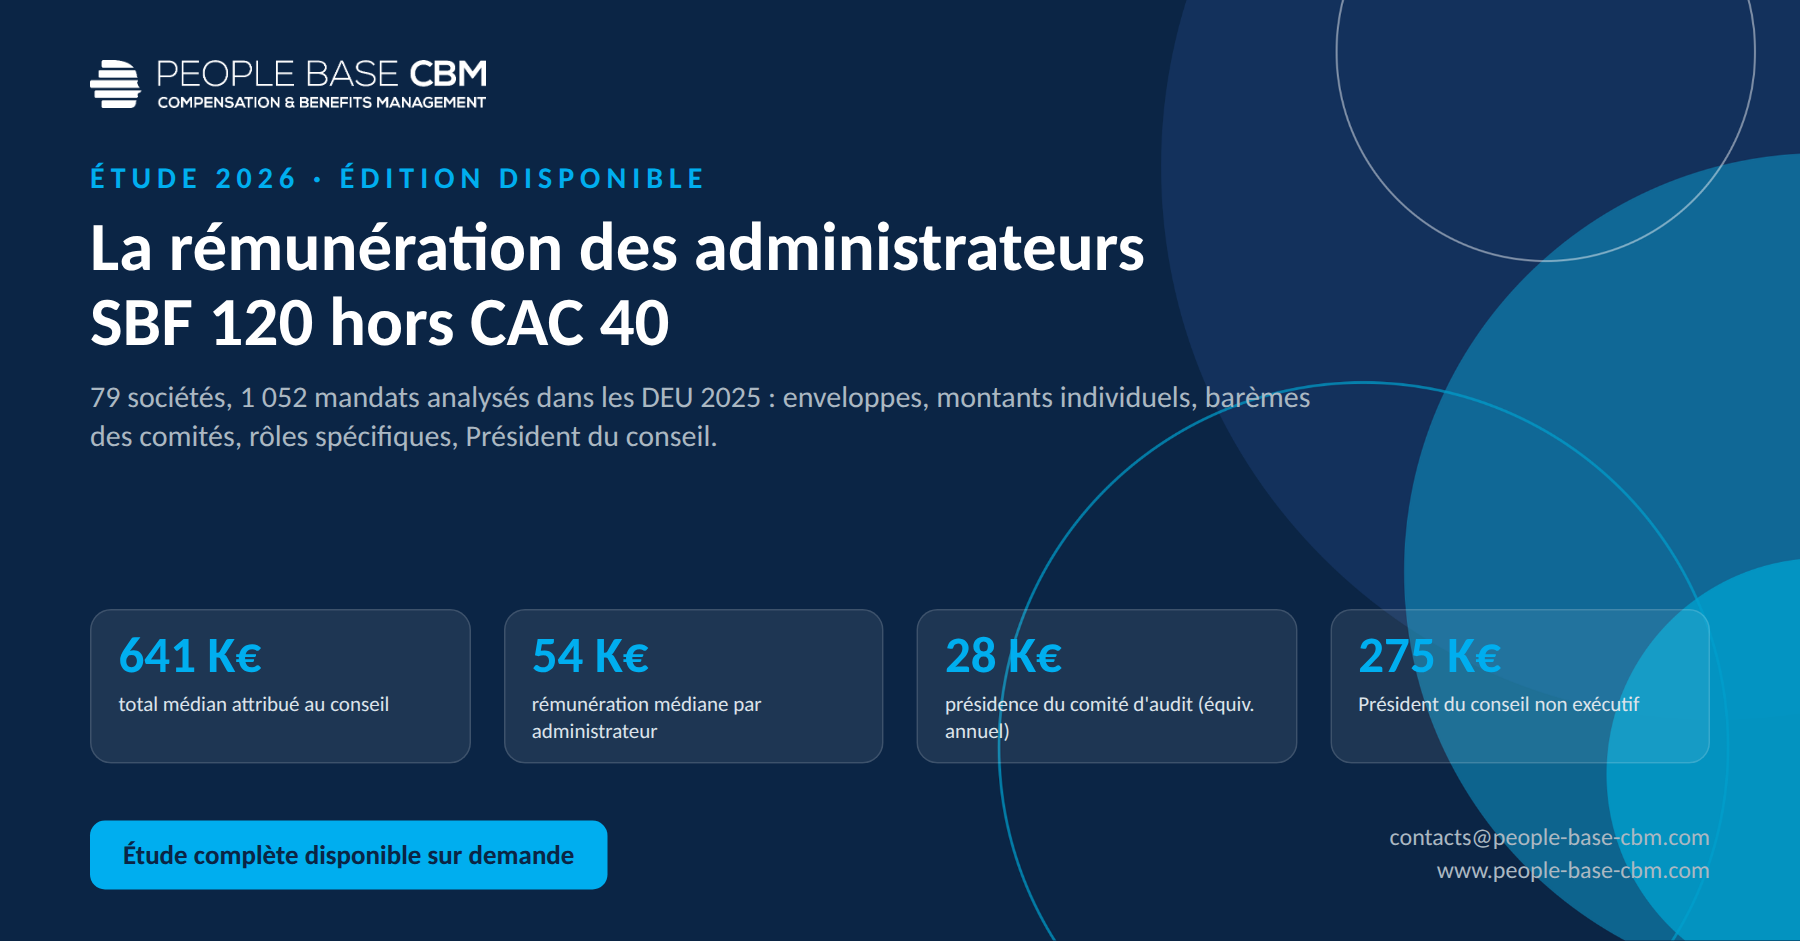
Combien une société cotée française paie-t-elle ses administrateurs ? Comment sont construites les rémunérations des membres du conseil, des présidents de comité et du Président du conseil ? People Base CBM publie son étude 2026 sur la rémunération des administrateurs des sociétés du SBF 120 hors CAC 40, réalisée à partir des Documents d’enregistrement universel 2025 de 79 sociétés. Voici ce qu’elle contient, quelques résultats clés et la façon de vous la procurer.
Pourquoi une étude de place sur la rémunération des administrateurs ?
Longtemps désignée sous le terme de jetons de présence, la rémunération des administrateurs a changé de nom avec la loi PACTE de 2019 : le Code de commerce parle désormais de « rémunération des administrateurs » (ou des membres du conseil de surveillance). Le changement de vocabulaire accompagne une transformation plus profonde. Cette rémunération est aujourd’hui votée par l’Assemblée générale, encadrée par une politique soumise au vote ex ante des actionnaires, publiée nominativement dans le Document d’enregistrement universel (tableau n° 3 de la nomenclature AFEP-MEDEF / AMF) et approuvée ex post dans le cadre du say on pay.
Le Code AFEP-MEDEF recommande en outre que la part variable liée à la participation effective aux séances soit prépondérante, tandis que le Code Middlenext, suivi par les sociétés de plus petite taille, laisse davantage de liberté. Résultat : les conseils d’administration, les comités des rémunérations et les directions juridiques disposent d’une information abondante mais dispersée dans des centaines de pages de DEU, difficile à consolider et à comparer.
Les benchmarks existants se concentrent souvent sur le CAC 40. Or les grandes valeurs moyennes, celles du CAC Next 20 et du CAC Mid 60, constituent le périmètre de comparaison le plus pertinent pour la majorité des sociétés cotées et pour de nombreuses sociétés non cotées de taille comparable. C’est ce périmètre, le SBF 120 hors CAC 40, que People Base CBM a choisi d’analyser en profondeur.
Périmètre et méthode de l’étude
L’étude porte sur les 80 sociétés du SBF 120 n’appartenant pas au CAC 40, selon la composition Euronext de septembre 2026. 79 sociétés ont pu être exploitées : 68 sociétés à conseil d’administration, 10 à directoire et conseil de surveillance et une société en commandite par actions. Les émetteurs de droit étranger (Aperam, Pluxee, SES, Solvay, Technip Energies) ont été analysés à partir de leur rapport annuel.
Pour chaque société, nos consultants ont lu le chapitre « gouvernement d’entreprise » du DEU 2025 et relevé :
- l’enveloppe annuelle votée par l’Assemblée générale et le montant total réellement attribué au titre de l’exercice ;
- la rémunération individuelle de chaque mandataire social non dirigeant : administrateurs, membres du conseil de surveillance, censeurs, y compris ceux qui ne sont pas rémunérés (dirigeants, représentants de l’actionnaire de contrôle, administrateurs représentant les salariés) ;
- les règles de répartition : part fixe annuelle, montant par séance, plafonds, majorations pour la présidence ou l’appartenance à un comité, rémunération de l’administrateur référent et du vice-président ;
- la rémunération spécifique du Président du conseil non exécutif ;
- le nombre de réunions du conseil et de chaque comité, afin de convertir les barèmes « par séance » en équivalent annuel.
Au total, ce sont 1 052 mandats et 319 barèmes de comités qui ont été recensés et contrôlés (la somme des montants individuels a été rapprochée du total publié pour chaque société). Tous les montants sont exprimés en euros bruts attribués au titre de l’exercice 2025, hors remboursement de frais.
Ce que révèle l’étude : quelques résultats
Une enveloppe médiane de 750 K€, un total attribué de 641 K€
Les sociétés du SBF 120 hors CAC 40 consacrent en médiane 641 K€ par an à la rémunération de leur conseil, sur une enveloppe votée de 750 K€. La moitié centrale des sociétés se situe entre 443 K€ et 828 K€ ; les extrêmes vont de 40 K€ à 1,7 M€. L’enveloppe est en moyenne consommée à 83 % : les conseils conservent une marge de sécurité pour absorber une année chargée en réunions ou une opération stratégique. Huit sociétés ont d’ailleurs saturé leur enveloppe en 2025 et ont dû réduire les montants au prorata.
La taille de l’entreprise reste le premier déterminant du niveau : le total médian passe de 522 K€ pour les sociétés de moins d’un milliard d’euros de chiffre d’affaires à 936 K€ au-delà de 10 milliards. Le secteur joue aussi, les services, la finance et la consommation se situant au-dessus de l’industrie, l’immobilier et la santé en dessous.
Part fixe, séances, forfaits : comment les politiques sont construites
Plus d’une société sur deux combine une part fixe annuelle (24 K€ en médiane) et un montant par séance du conseil (3 500 € en médiane, le plus souvent entre 3 000 et 4 500 €). Une société sur cinq applique un forfait annuel, généralement conditionné à l’assiduité ; une sur dix ne rémunère qu’à la présence, sans part fixe ; les autres répartissent l’enveloppe selon une clé (par exemple 40 % de fixe et 60 % selon l’assiduité) sans publier de barème unitaire. Trois sociétés sur quatre déclarent une part variable prépondérante, conforme au Code AFEP-MEDEF.
L’étude décrit également les pratiques qui complètent le barème : décote des réunions en visioconférence, majorations pour les administrateurs non résidents, rémunération des réunions exceptionnelles et des séminaires, mécanismes de plafonnement, obligations d’investir une partie de la rémunération en actions, attributions de BSA dans les biotechs, reversements à l’État ou aux organisations syndicales.
Comité d’audit, comité des rémunérations, comité RSE : la hiérarchie des comités
La présidence du comité d’audit vaut 28 K€ d’équivalent annuel en médiane, celle d’un comité des rémunérations ou d’un comité des nominations 22 K€, soit environ 80 % de l’audit. Un membre de comité perçoit 15 K€ en audit, 12 K€ dans les autres comités. Le comité RSE, désormais rémunéré dans deux sociétés sur trois, et le comité stratégique s’alignent sur ce barème « autres comités ». L’étude consacre une partie entière à chacun de ces comités, aux comités des risques et d’investissement et aux comités ad hoc.
Administrateur référent et Président du conseil
L’administrateur référent est rémunéré spécifiquement dans 22 sociétés, pour 22,5 K€ de médiane (de 15 K€ à 35 K€ pour la moitié centrale). Le Président du conseil non exécutif perçoit une rémunération fixe médiane de 275 K€, très dispersée selon la taille de l’entreprise : 150 K€ sous un milliard d’euros de chiffre d’affaires, 400 K€ et plus au-delà de dix milliards. Dans 30 sociétés, il cumule cette rémunération avec une rémunération de membre du conseil.
À qui s’adresse cette étude ?
L’étude a été conçue pour celles et ceux qui ont à décider, proposer ou voter la rémunération d’un conseil :
- les membres des comités des rémunérations et des comités de nomination et de gouvernance, qui préparent la politique de rémunération des administrateurs soumise à l’Assemblée générale ;
- les Présidents de conseil et les administrateurs, qui souhaitent situer leur enveloppe, leur barème et la rémunération de leurs présidences de comité par rapport au marché ;
- les DRH, directions des rémunérations et secrétaires généraux, chargés de documenter les résolutions et de répondre aux questions des actionnaires et des agences de conseil en vote ;
- les sociétés non cotées de taille significative (filiales, ETI, sociétés à capital familial ou détenues par des fonds) qui cherchent un référentiel crédible pour rémunérer leurs administrateurs indépendants.
Ce que contient l’étude complète
Le rapport compte une quarantaine de pages et s’accompagne d’une base de données Excel exploitable :
- Contexte, cadre juridique et méthodologie.
- Les niveaux de rémunération : enveloppes, totaux, rémunération individuelle (moyenne, médiane, déciles et quartiles), analyses par taille et par secteur, Président du conseil.
- Les politiques de rémunération : typologie, part fixe et montant par séance, part variable prépondérante, modalités de présence, mandats non rémunérés.
- Comités, rôles spécifiques et mécanismes particuliers : barèmes des comités d’audit, des rémunérations, des nominations, RSE et stratégie, administrateur référent, vice-président, censeurs, investissement en actions, indemnités de déplacement, évolutions annoncées pour 2026.
- Zoom sur chacun des comités.
- Synthèse et tableau de repères de marché (premier quartile, médiane, troisième quartile pour chaque élément de rémunération).
- Annexes : données de chacune des 79 sociétés, sources et niveaux de confiance.
Comment obtenir l’étude
L’étude 2026 sur la rémunération des administrateurs des sociétés du SBF 120 hors CAC 40 est disponible dès maintenant. Pour connaître les conditions d’acquisition ou échanger sur le positionnement de votre conseil, contactez-nous :
People Base CBM accompagne également les conseils et les comités des rémunérations dans la refonte de leur politique de rémunération des administrateurs : calibrage de l’enveloppe, construction du barème (part fixe, séances, comités, présidences, administrateur référent), rédaction de la résolution et du chapitre du DEU.
Questions fréquentes sur la rémunération des administrateurs
Qu’est-ce que la rémunération des administrateurs, anciennement « jetons de présence » ?
Il s’agit de la somme annuelle allouée par l’Assemblée générale aux membres du conseil d’administration ou du conseil de surveillance en contrepartie de leur activité (article L. 225-45 du Code de commerce). Le conseil la répartit librement entre ses membres, en général selon une part fixe et une part liée à la présence aux séances. Le terme « jetons de présence » a été remplacé par « rémunération des administrateurs » par la loi PACTE de 2019.
Combien gagne un administrateur d’une société du SBF 120 ?
Dans les sociétés du SBF 120 hors CAC 40, la rémunération médiane d’un mandataire rémunéré est de 54 K€ par an au titre de l’exercice 2025 ; elle atteint 64 K€ pour un administrateur indépendant et dépasse 100 K€ pour les présidents de comité d’audit des plus grandes sociétés. Ces montants sont bruts et attribués au titre du mandat, hors rémunération éventuelle du Président du conseil.
Combien est rémunéré le président d’un comité d’audit ?
En équivalent annuel (majoration fixe et montants par séance cumulés), la présidence du comité d’audit vaut 28 K€ en médiane, contre 22 K€ pour la présidence d’un comité des rémunérations ou des nominations et 15 K€ pour un simple membre du comité d’audit.
Le Président du conseil d’administration perçoit-il des jetons de présence ?
Le Président non exécutif perçoit le plus souvent une rémunération fixe spécifique, fixée par le conseil (275 K€ en médiane dans l’étude), et ne perçoit pas de rémunération d’administrateur ; dans un peu moins de 40 % des sociétés, il cumule toutefois les deux.
Quelle est la différence entre le SBF 120 et le CAC 40 ?
Le CAC 40 regroupe les 40 plus grandes capitalisations de la Bourse de Paris. Le SBF 120 y ajoute les 80 valeurs suivantes (CAC Next 20 et CAC Mid 60). Le « SBF 120 hors CAC 40 » désigne donc ces 80 sociétés, qui constituent le périmètre de l’étude People Base CBM.