Les stock-options, ou stock options, sont des options sur actions : elles donnent à un salarié ou à un dirigeant le droit d’acheter ou de souscrire, pendant une période donnée, des actions de sa société à un prix fixé le jour de l’attribution. Le droit français parle d’options de souscription ou d’achat d’actions. Avec les actions gratuites et le bonus long terme en numéraire, elles forment l’un des trois grands types d’incentives de rémunération à long terme, les LTI (long term incentives) ou ILT (incentives long terme).
People Base CBM, cabinet de conseil en rémunération, 25 ans d’expérience, ne rédige pas de plans d’options et ne gère pas de titres : il aide les entreprises à choisir entre instruments en actions et bonus long terme versé en cash. Cette page d’information fait le point sur le fonctionnement et la fiscalité des stock-options en 2026.
Au sommaire
Stock-options : définition
Une stock-option est le droit, accordé par une société par actions à un salarié ou à un dirigeant, d’acquérir plus tard un nombre déterminé de ses actions à un prix fixé dès l’attribution.
Le bénéficiaire ne paie rien à l’attribution. Il gagne de l’argent si la valeur de l’action dépasse le prix d’exercice quand il lève ses options ; sinon, il ne les lève pas.
Options de souscription et options d’achat
Le Code de commerce (articles L225-177 et suivants) distingue deux formes :
- les options de souscription d’actions : à la levée, la société émet des actions nouvelles, par augmentation de capital ;
- les options d’achat d’actions : la société remet des actions existantes, qu’elle a rachetées au préalable.
Pour les actionnaires, la différence compte : les options de souscription diluent leur participation, les options d’achat mobilisent la trésorerie de la société.
En français, on dit « options sur actions » ou, dans les textes fiscaux, « options sur titres ». Ne les confondez pas avec les SAR (stock appreciation rights), qui versent en numéraire la hausse de valeur de l’action, sans remise de titres.
Comment fonctionnent les stock-options ?
Les stock-options suivent cinq étapes : autorisation par l’assemblée générale extraordinaire, attribution par le conseil, période d’indisponibilité, levée de l’option, puis cession des actions.
| Étape | Ce qui se passe | Règle à connaître |
|---|---|---|
| 1. Autorisation | L’AGE (assemblée générale extraordinaire) autorise le conseil à consentir des options | 38 mois au plus |
| 2. Attribution | Le conseil désigne les bénéficiaires, le nombre d’options et le prix d’exercice | Prix non modifiable ensuite, sauf ajustements légaux |
| 3. Indisponibilité (vesting) | Attente avant la levée, sous condition de présence et parfois de performance | Durée fixée par le plan |
| 4. Levée | Le bénéficiaire paie le prix d’exercice et reçoit les actions | Délai d’exercice fixé par l’AGE |
| 5. Cession | Le bénéficiaire vend ses actions | Le plan peut imposer une durée de conservation après la levée |
Le prix d’exercice et la décote
Dans une société cotée, le prix d’exercice peut comporter une décote : selon impots.gouv.fr, le rabais maximal est de 20 % de la moyenne des cours des vingt séances de bourse qui précèdent l’attribution. Dans une société non cotée, aucune décote n’est admise : le prix correspond à la valeur des titres, établie par une méthode multicritères ou, à défaut, par l’actif net réévalué. Attention au rabais excédentaire : la part du rabais qui dépasse 5 % de la valeur de l’action est imposée comme un salaire l’année de la levée et soumise aux cotisations sociales.
Un exemple chiffré (fictif)
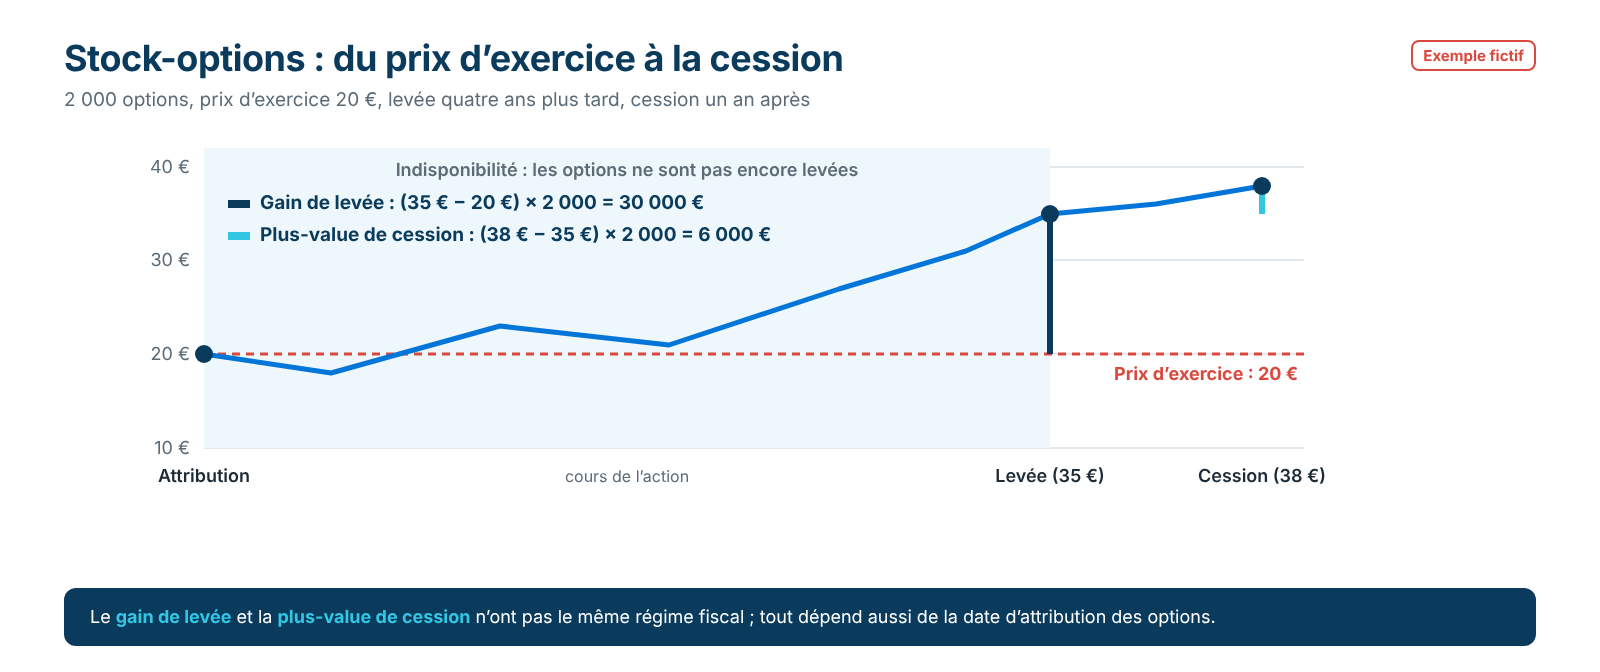
Une société cotée attribue à une directrice 2 000 options au prix d’exercice de 20 €. Quatre ans plus tard, l’action vaut 35 € : elle lève ses options, paie 40 000 € et reçoit des actions qui valent 70 000 €. Son gain de levée est de 30 000 €. Un an après, elle vend à 38 € : sa plus-value de cession est de 6 000 €.
Qui peut recevoir des stock-options ?
Les stock-options sont réservées aux sociétés par actions, cotées ou non, qui peuvent les attribuer à leurs salariés, à ceux de certaines sociétés liées et à leurs dirigeants mandataires sociaux.
- Les sociétés émettrices : SA, SAS et sociétés en commandite par actions. Une SARL, sans actions, ne peut pas en attribuer.
- Les salariés : ceux de la société et, selon des seuils de détention du capital, ceux de sociétés liées. Une société non cotée ne peut viser que ses salariés et mandataires et les salariés de ses filiales.
- Les dirigeants mandataires sociaux : président du conseil d’administration, directeur général et directeurs généraux délégués, membres du directoire, dirigeants de SAS. Les simples administrateurs et membres du conseil de surveillance sont exclus.
Aucune option ne peut être consentie à une personne qui détient déjà plus de 10 % du capital, sauf exceptions. Le total des options ouvertes et non levées ne peut donner droit à plus du tiers du capital. Pour les dirigeants, selon le BOFiP, le conseil doit soit interdire la levée avant la fin de leurs fonctions, soit leur imposer de conserver une partie des actions jusqu’à cette date ; les sociétés cotées ont des obligations supplémentaires.
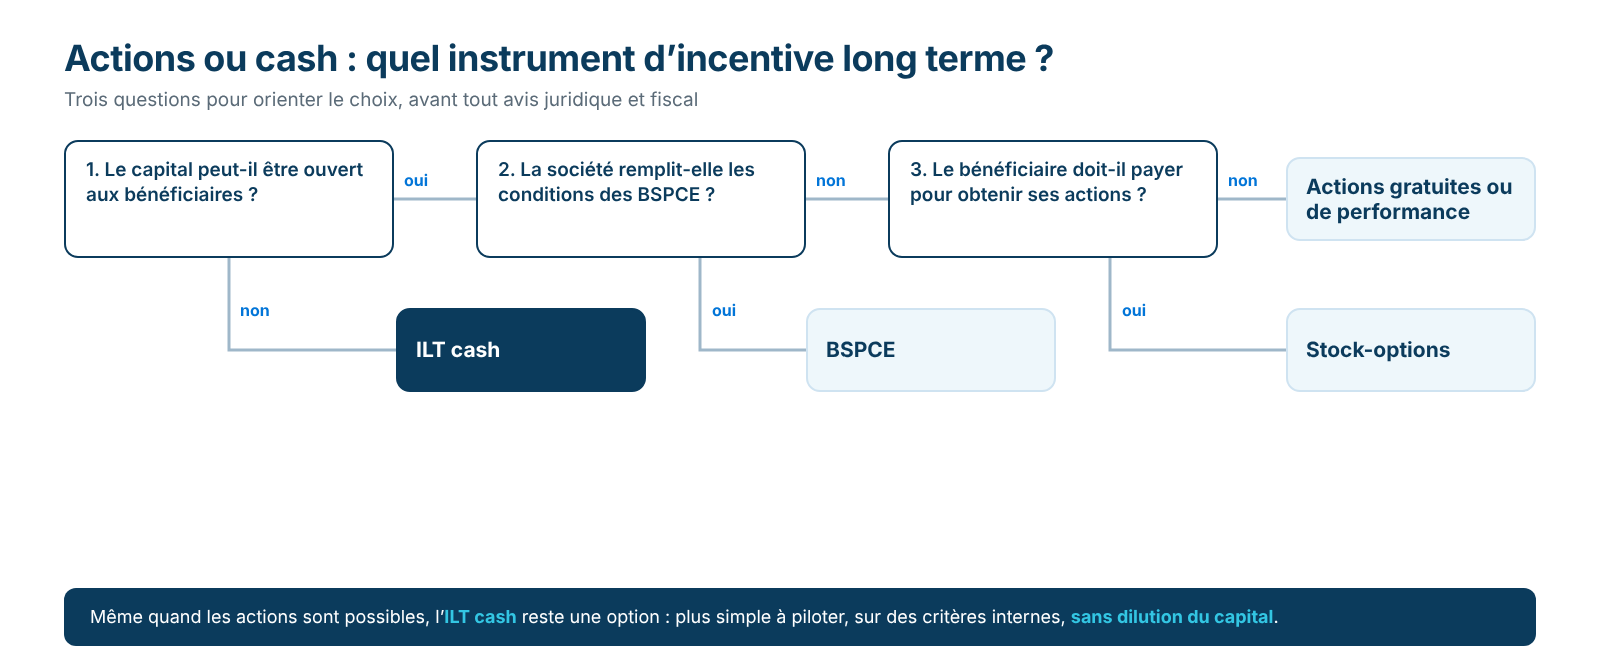
Options, actions ou cash : quel instrument choisir ?
Avant toute rédaction de plan, un consultant compare avec vous les instruments au regard de vos objectifs, de votre actionnariat et de votre budget.
Être rappelé par un consultantou appelez le01 53 43 03 60
Quelle fiscalité pour les stock-options ?
La fiscalité des stock-options distingue deux gains : le gain de levée, imposé comme un salaire pour les options attribuées depuis le 28 septembre 2012, et la plus-value de cession, imposée comme un revenu du capital.
Le gain de levée est la différence entre la valeur réelle de l’action le jour de la levée et le prix payé. La plus-value de cession est la différence entre le prix de cession et la valeur de l’action le jour de la levée. Les deux sont imposés au titre de l’année de cession des actions.
Options attribuées depuis le 28 septembre 2012
- Impôt sur le revenu : le gain de levée suit le barème progressif, dans la catégorie des traitements et salaires.
- Prélèvements sociaux : CSG (contribution sociale généralisée) de 9,2 % et CRDS (contribution au remboursement de la dette sociale) de 0,5 %, au titre des revenus d’activité.
- Contribution salariale : 10 % du gain, pour les options attribuées depuis le 16 octobre 2007 (article L137-14 du Code de la sécurité sociale).
- Cotisations sociales : le gain de levée en est exclu (article L242-1 du même code), sauf le rabais excédentaire.
Si les actions sont vendues moins cher que leur valeur à la levée, la moins-value s’impute sur le gain de levée, dans la limite de son montant.
Options attribuées avant le 28 septembre 2012
Pour les options attribuées du 27 avril 2000 au 27 septembre 2012 et cédées après un délai d’indisponibilité de quatre ans, le gain de levée relève de taux forfaitaires : 30 % jusqu’à 152 500 € de gain annuel, 41 % au-delà, ou 18 % et 30 % si les actions sont en plus conservées deux ans (délai de portage). Le bénéficiaire peut opter pour le barème, s’il lui est plus favorable.
S’y ajoutent 18,6 % de prélèvements sociaux et, pour les options attribuées depuis le 16 octobre 2007, la contribution salariale de 10 %. Une cession pendant l’indisponibilité rend le gain imposable comme un salaire. Les options plus anciennes suivent d’autres règles, détaillées par le BOFiP.
La plus-value de cession
La plus-value relève du régime des plus-values mobilières des particuliers : PFU (prélèvement forfaitaire unique) au taux global de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, sauf option globale pour le barème. Un abattement pour durée de détention reste possible pour des titres acquis avant 2018, sur option pour le barème, et un dirigeant de PME qui part à la retraite peut, sous conditions, bénéficier d’un abattement fixe de 500 000 €.
La contribution patronale
L’employeur paie une contribution patronale de 30 % (article L137-13 du Code de la sécurité sociale), assise au choix sur la juste valeur des options selon les normes IFRS ou sur 25 % de la valeur des actions à la date de la décision d’attribution. Elle est due le mois suivant cette décision, bien avant la levée.
| Options attribuées depuis le 28/09/2012 | Quand | Bénéficiaire | Employeur |
|---|---|---|---|
| Attribution | Mois suivant la décision | Rien | Contribution patronale de 30 % |
| Rabais excédentaire (au-delà de 5 %) | Année de la levée | Impôt comme un salaire, cotisations, CSG-CRDS | Cotisations patronales sur ce rabais |
| Gain de levée | Année de la cession | Barème de l’impôt sur le revenu, CSG-CRDS 9,7 %, contribution 10 % | Rien de plus |
| Plus-value de cession | Année de la cession | PFU de 31,4 % ou barème sur option | Rien |
Stock-options, actions gratuites ou BSPCE : quelles différences ?
Les stock-options rapportent la seule hausse de valeur contre un prix payé ; les actions gratuites donnent l’action entière sans rien payer ; les BSPCE sont des bons de souscription réservés à certaines jeunes sociétés.
L’AGA (attribution gratuite d’actions) et les BSPCE (bons de souscription de parts de créateur d’entreprise) obéissent à des règles propres :
| Critère | Stock-options | Actions gratuites (AGA) | BSPCE |
|---|---|---|---|
| Ce que reçoit le bénéficiaire | Le droit d’acheter ou de souscrire des actions à un prix fixé | Des actions, après une période d’acquisition | Le droit de souscrire des actions à un prix fixé |
| Prix payé | Prix d’exercice, décote de 20 % au plus en société cotée | Aucun | Prix fixé à l’attribution |
| Sociétés concernées | Sociétés par actions, cotées ou non | Sociétés par actions, cotées ou non | Jeunes sociétés (moins de 15 ans) non cotées ou de faible capitalisation, sous conditions |
| Si la valeur baisse | Option sans valeur sous le prix d’exercice | L’action garde sa valeur de marché | Bon sans valeur sous le prix de souscription |
| Imposition du gain | Barème des salaires (attributions depuis le 28/09/2012), CSG-CRDS 9,7 %, contribution 10 % | Plans autorisés depuis le 1er janvier 2018 : abattement de 50 % jusqu’à 300 000 € par an ; au-delà, régime des salaires | Gain d’exercice des titres souscrits depuis le 1er janvier 2025 : 12,8 %, ou 30 % si moins de trois ans d’activité dans la société |
| Contribution patronale | 30 % dès l’attribution | 30 % à l’acquisition, sauf certaines PME et ETI sans dividendes | Voir la page dédiée |
| Pour aller plus loin | Cette page | Actions gratuites et actions de performance | Notre guide des BSPCE |
Les actions de performance (performance shares) sont des actions gratuites dont l’acquisition dépend d’objectifs : face aux stock-options, elles réduisent le risque d’un gain nul. Les bons de souscription d’actions (BSA) suivent d’autres règles.
Vous hésitez entre actions et numéraire ?
Un ILT cash poursuit les mêmes objectifs de motivation et de fidélisation sans ouvrir le capital. Parlons-en avec un consultant.
Être rappelé par un consultantou appelez le01 53 43 03 60
Stock-options : quels avantages et quelles limites ?
Les stock-options alignent fortement les dirigeants sur la valeur de l’action, mais leur gain dépend du marché, leur coût social se paie dès l’attribution et leur gestion exige des compétences juridiques et fiscales spécialisées.
| Pour | Avantages | Limites |
|---|---|---|
| L’entreprise | Aucun décaissement pour des options de souscription ; alignement sur la création de valeur ; rétention pendant l’indisponibilité | Dilution ; contribution patronale de 30 % dès l’attribution ; plan à rédiger et à gérer |
| Le bénéficiaire | Un gain potentiellement élevé ; rien à payer avant la levée | Gain nul si le cours baisse ; prix d’exercice à financer ; actions difficiles à vendre hors cotation |
Le gain dépend du cours, donc aussi de la conjoncture, et pas seulement de la performance des bénéficiaires. Une option « sous l’eau », dont le prix d’exercice dépasse la valeur de l’action, ne motive plus et ne retient plus.
Stock-options dans une société non cotée : quelle alternative ?
Dans une société non cotée, les stock-options se heurtent à deux obstacles, un prix d’exercice fondé sur une valorisation et des actions difficiles à revendre ; le bonus long terme en numéraire est souvent plus simple.
Le prix d’exercice, sans décote, impose une valorisation à chaque attribution. Surtout, le bénéficiaire ne peut revendre ses actions qu’à l’occasion d’une cession de la société, d’une introduction en bourse ou d’un rachat organisé par les actionnaires. Sans perspective de liquidité, l’option ne motive plus.
Les jeunes sociétés éligibles aux BSPCE y trouvent un régime pensé pour elles. Pour les PME et ETI qui ne souhaitent pas ouvrir leur capital, l’ILT cash reproduit la logique d’une option sans remettre d’actions : un bonus indexé sur la croissance de la valeur, du résultat ou du chiffre d’affaires, versé en numéraire après plusieurs années, sous condition de présence. Les SAR et les phantom shares (actions fantômes) en sont des variantes.
25 ans
d’accompagnement des entreprises sur la rémunération de leurs dirigeants et cadres, auprès de plusieurs centaines d’entreprises
Indépendant
ni plan d’options à vendre, ni titres à gérer : un regard neutre sur l’instrument
Plus de 600
emplois repères dans nos bases, qui couvrent près d’un million de salariés
Stock-options : quel rôle pour un cabinet de conseil en rémunération ?
People Base CBM, cabinet de conseil en rémunération, 25 ans d’expérience, aide les entreprises à choisir le bon instrument d’incentive long terme ; la rédaction du plan d’options et la gestion des titres relèvent d’avocats et d’établissements spécialisés.
Le cabinet intervient en amont du plan et sur les plans existants, pour les questions de politique de rémunération :
- audit des plans d’options ou d’actions déjà en place : règles, critères, bénéficiaires, coût et valeur perçue ;
- comparaison des instruments (stock-options, actions gratuites, ILT cash) selon les objectifs et l’actionnariat ;
- positionnement de la rémunération des bénéficiaires face au marché ;
- cohérence avec la rémunération des dirigeants et sa gouvernance ;
- conception et mise en place de l’alternative en numéraire, quand l’entreprise ne veut pas ou ne peut pas ouvrir son capital.
People Base CBM a déjà conçu et mis en place, à plusieurs reprises, des dispositifs de rémunération à long terme en numéraire pour des cadres de direction et des managers clés.
Comparer stock-options et bonus long terme ?
Découvrez notre approche de l’incentive long terme en numéraire, ou demandez à un consultant de comparer les deux voies pour vos dirigeants.
Être rappelé par un consultantou appelez le01 53 43 03 60
Le dossier incentives long terme
Questions fréquentes sur les stock-options
Stock options : quelle définition simple ?
Une stock-option est le droit d’acheter plus tard des actions de son entreprise à un prix fixé aujourd’hui. Si l’action monte, le bénéficiaire lève l’option et empoche la différence. Si elle baisse, il ne lève pas et ne perd rien.
Comment dit-on stock options en français ?
Le terme français est « options sur actions ». Le Code de commerce parle d’options de souscription ou d’achat d’actions, et l’administration fiscale d’options sur titres. Les premières donnent droit à des actions nouvelles, les secondes à des actions existantes.
Quelle est la fiscalité des stock-options ?
Pour les options attribuées depuis le 28 septembre 2012, le gain de levée est imposé au barème de l’impôt sur le revenu comme un salaire, avec 9,7 % de CSG-CRDS et 10 % de contribution salariale, l’année de la cession. La plus-value de cession supporte le PFU de 31,4 %, sauf option pour le barème. L’employeur paie 30 % de contribution patronale à l’attribution.
Quelle différence entre stock-options et actions gratuites ?
Avec des stock-options, le bénéficiaire paie un prix d’exercice et ne gagne que la hausse de valeur. Avec des actions gratuites, il reçoit l’action entière sans rien payer, après une période d’acquisition. Les actions gratuites gardent donc une valeur même en cas de baisse du cours, et leur fiscalité diffère.
Que deviennent les stock-options quand le salarié quitte l’entreprise ?
Le règlement du plan le prévoit. Il fixe une condition de présence pendant la période d’indisponibilité et précise le sort des options selon le motif du départ : démission, licenciement, retraite, décès. Lisez-le avant tout départ.
Sources : impots.gouv.fr, L’actionnariat salarié ; impots.gouv.fr, imposition du gain de levée d’options ; impots.gouv.fr, imposition des plus-values mobilières ; BOFiP, BOI-RSA-ES-20-10-10 (régime juridique des options) ; BOI-RSA-ES-20-10-20-10 (rabais excédentaire) ; BOI-RSA-ES-20-10-20-20 (gain de levée) ; BOI-ANNX-000066 (régimes selon la date d’attribution) ; BOI-RSA-ES-20-30 (contribution salariale) ; BOI-RSA-ES-20-20-20 (actions gratuites) ; BOI-RSA-ES-20-40-40 (BSPCE) ; Code de la sécurité sociale, article L137-13 ; article L242-1.
Points clés
- Une stock-option donne le droit d’acheter ou de souscrire des actions à un prix fixé à l’attribution : le bénéficiaire ne gagne que la hausse de valeur au-delà de ce prix.
- En société cotée, la décote est de 20 % au plus ; en société non cotée, aucune décote n’est admise ; la part du rabais au-delà de 5 % est taxée comme un salaire à la levée.
- Options attribuées depuis le 28 septembre 2012 : gain de levée au barème des salaires, 9,7 % de CSG-CRDS et 10 % de contribution salariale ; plus-value de cession au PFU de 31,4 %.
- L’employeur verse 30 % de contribution patronale le mois suivant la décision d’attribution, sur la juste valeur IFRS ou sur 25 % de la valeur des actions.
- Un détenteur de plus de 10 % du capital ne peut pas recevoir d’options, et l’encours d’options est plafonné au tiers du capital.
- Sans cotation, ou sans volonté d’ouvrir le capital, un bonus long terme en numéraire atteint les mêmes objectifs plus simplement.
Stock-options ou bonus long terme : demande d’information
Pour choisir l’instrument d’incentive long terme adapté à vos dirigeants et managers clés, ou étudier une alternative en numéraire aux stock-options, contactez-nous au numéro indiqué ci-dessous ou via le formulaire de contact du site.