Un ILT cash (incentive long terme en numéraire, ou LTI cash) est un bonus long terme : une prime en argent, versée à l’issue d’une période de plusieurs années, dont le montant dépend de la performance de l’entreprise et de la présence du bénéficiaire. C’est l’une des trois grandes familles d’incentives long terme en rémunération (LTI / ILT), à côté des stock-options et des actions gratuites, et la seule qui ne demande ni cotation, ni ouverture du capital, ni gestion de titres.
People Base CBM, cabinet de conseil en rémunération, 25 ans d’expérience, conçoit et met en place des ILT cash pour des PME, des ETI et des groupes.
Au sommaire
- ILT cash : définition
- Pourquoi un ILT cash plutôt que des actions ?
- Les formes d’ILT cash
- Concevoir un ILT cash, étape par étape
- Fiscalité et charges sociales
- Coût et budget
- Exemple chiffré sur 3 ans
- ILT cash, actions gratuites ou stock-options
- Place dans la politique de rémunération
- ILT cash et directive transparence
- Notre accompagnement
- Questions fréquentes
ILT cash : définition
L’ILT cash est un dispositif de rémunération variable à long terme payé en numéraire : l’entreprise promet aujourd’hui une somme d’argent, calculée et versée dans plusieurs années selon des critères de performance et une condition de présence.
On parle aussi de bonus long terme, de bonus pluriannuel, de variable long terme, de plan d’incentive long terme en numéraire ou, en anglais, de long term cash incentive plan et de cash LTIP. En rémunération, le LTI (long term incentive) ou ILT (incentive long terme) désigne la composante elle-même ; le LTIP (long term incentive plan) désigne le plan, c’est-à-dire le règlement qui en fixe les règles.
À la différence du STI (short term incentive), le variable annuel, l’ILT cash mesure la performance sur plusieurs exercices, paie une seule fois, à la fin, et fidélise dans la durée les dirigeants et les talents clés.
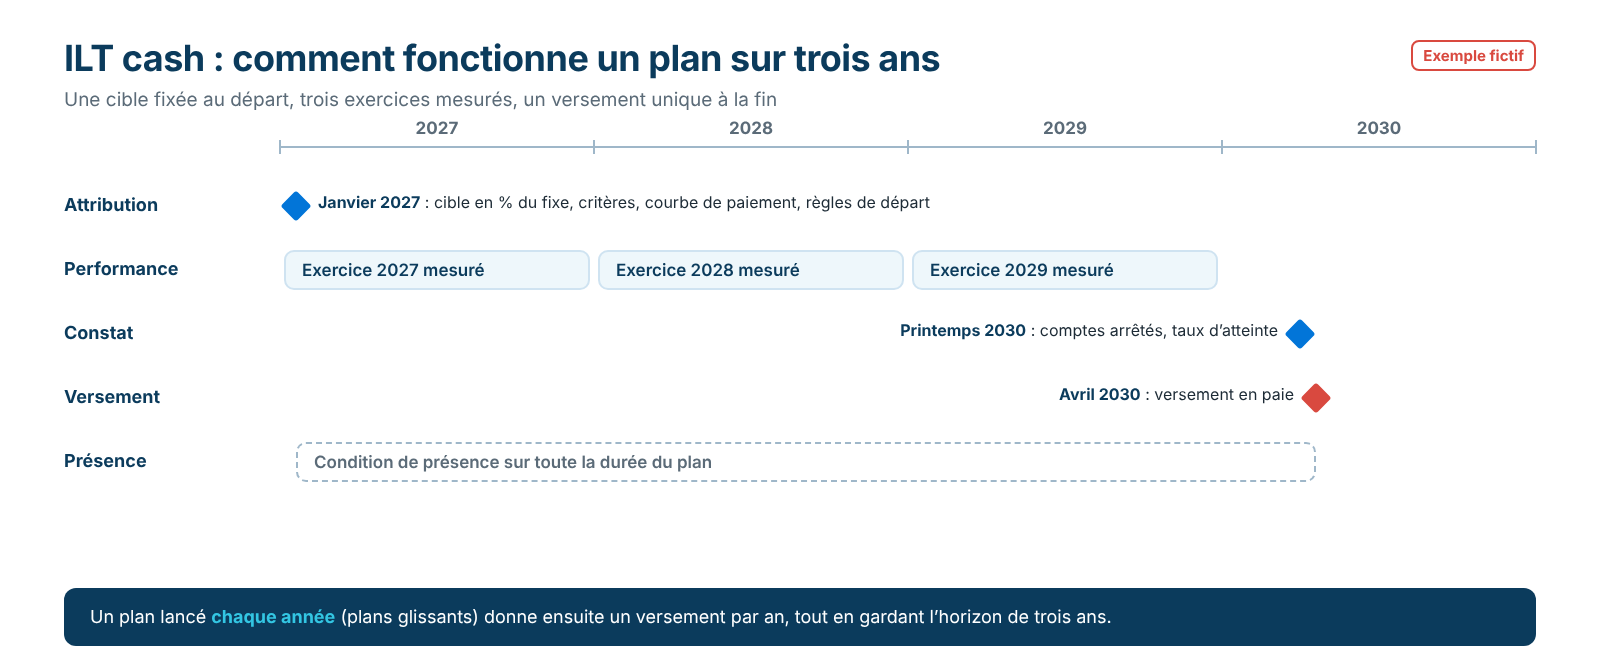
ILT cash : comment ça marche ?
| Moment | Ce qui se passe | Exemple : plan 2027-2029 |
|---|---|---|
| Attribution | Le bénéficiaire reçoit son montant cible, les critères, la courbe de paiement et les règles de départ | Janvier 2027 |
| Période de performance | Les critères sont mesurés sur plusieurs exercices ; rien n’est versé | 2027, 2028 et 2029 |
| Constat | Une fois les comptes du dernier exercice arrêtés, l’instance prévue par le plan calcule le taux d’atteinte | Printemps 2030 |
| Versement | La prime est payée avec le salaire, si la condition de présence est remplie | Avril 2030 |
Le bénéficiaire ne reçoit ni titre, ni droit de vote, ni dividende : il détient une promesse de paiement, encadrée par le règlement du plan, dont le montant reste incertain jusqu’à l’échéance.
Pourquoi choisir un ILT cash plutôt que des actions ?
Un ILT cash convient mieux que des actions quand l’entreprise n’est pas cotée, ne veut pas ouvrir son capital, cherche un dispositif simple ou veut récompenser des critères internes plutôt qu’une valeur boursière.
- Une entreprise non cotée. Sans marché, l’action n’a pas de prix observable ni d’acheteur assuré. L’ILT cash paie en argent.
- Pas d’ouverture du capital. Une entreprise familiale, une filiale ou une société détenue par un fonds peut refuser toute dilution.
- La simplicité. Actions gratuites et stock-options passent par une autorisation de l’assemblée générale extraordinaire et un suivi des titres ; l’ILT cash tient dans un règlement et se verse par la paie.
- Des critères internes. Un directeur de filiale ou d’usine agit sur sa marge, ses délais, sa sécurité, pas sur le cours de bourse du groupe.
L’ILT cash a ses limites : il pèse sur la trésorerie au versement, supporte les charges d’un salaire et ne fait pas du bénéficiaire un associé. Pour associer les dirigeants au capital, les actions gratuites et les autres formes d’actionnariat salarié restent la voie naturelle.
Quelles sont les formes d’ILT cash ?
Les ILT cash prennent quatre formes principales : le bonus pluriannuel sur objectifs, les unités de performance ou phantom shares indexées sur la valeur de l’entreprise, les droits à l’appréciation (SAR) et le bonus de rétention.
| Forme d’ILT cash | Ce qui fixe le montant | Adaptée quand… |
|---|---|---|
| Bonus pluriannuel sur objectifs | L’atteinte d’objectifs mesurés sur plusieurs exercices | La stratégie se traduit en objectifs chiffrés à trois ans |
| Unités de performance, phantom shares | Le nombre d’unités × la valeur de l’entreprise à l’échéance | L’enjeu est la création de valeur, vue comme un actionnaire |
| SAR | La seule hausse de valeur entre l’attribution et l’échéance | L’entreprise ne veut payer que la croissance de valeur |
| Bonus de rétention | La présence à une date donnée | Il faut sécuriser une personne clé pendant une transition |
Le bonus pluriannuel sur objectifs, ou plan de performance
Le bonus pluriannuel est un plan de rémunération variable à long terme fondé sur des objectifs stratégiques précis : un niveau d’EBIT ou d’EBITDA, un plan de transformation mené à bien, l’ouverture de filiales ou d’usines. Il concerne surtout les cadres dirigeants et les membres du comité de direction. C’est la forme la plus lisible : chacun voit le lien entre ses décisions et sa prime.
Les unités de performance et les phantom shares (actions fantômes)
Les phantom shares, ou actions fantômes, reproduisent la valeur de l’action sans conférer de droits de propriété : à l’échéance, le bénéficiaire perçoit en numéraire ses unités multipliées par la valeur de l’entreprise. Sans dilution, elles conviennent aux sociétés non cotées et aux filiales, avec une formule de valorisation fixée dès l’attribution (par exemple un multiple de l’EBITDA diminué de la dette nette). Avec les unités de performance, le nombre d’unités acquises dépend en plus de critères de performance.
Les SAR (stock appreciation rights)
Un SAR (stock appreciation right, ou droit à l’appréciation) paie seulement la hausse de valeur : nombre de droits × (valeur à l’échéance − valeur de référence à l’attribution). C’est l’équivalent en numéraire d’une stock-option : le bénéficiaire ne débourse rien, mais ne reçoit rien si la valeur stagne.
Le bonus de rétention et le bonus différé
Le bonus de rétention rémunère d’abord la présence à une date donnée : fin d’une intégration, d’un projet ou d’une cession. Voir notre page sur la prime de rétention. Le bonus différé (ou rémunération variable différée) étale sur plusieurs exercices le versement d’une part du variable annuel : la performance reste annuelle, seul le paiement est décalé.
Quelle forme d’ILT cash pour votre entreprise ?
Bonus pluriannuel, unités de performance, SAR ou rétention : un consultant examine avec vous la forme qui convient à votre actionnariat et à vos objectifs.
Être rappelé par un consultantou appelez le01 53 43 03 60
Comment concevoir un ILT cash, étape par étape ?
Concevoir un ILT cash revient à prendre une dizaine de décisions : qui en bénéficie, pour quel budget, sur quels critères et quelle durée, avec quelle courbe de paiement, et ce qui se passe en cas de départ.
1. Choisir les bénéficiaires
Le plan vise les postes qui pèsent sur la valeur à long terme : comité de direction, directeurs de filiale, managers clés, experts rares. Un critère écrit, tiré par exemple de la classification des emplois, évite les choix au cas par cas.
2. Fixer l’enveloppe
L’enveloppe se décide avant les montants individuels, en coût à la cible et au plafond. Si le plan la plafonne et que la somme des primes calculées la dépasse, chaque prime est réduite à proportion.
3. Définir la cible en pourcentage du fixe
La cible est ce que touche le bénéficiaire si tous les objectifs sont atteints à 100 %. Elle s’exprime en pourcentage du fixe, par niveau de poste, et se vérifie en rémunération globale grâce à un benchmark de rémunération des dirigeants.
4. Choisir les critères et leurs pondérations
Deux à quatre critères suffisent : financiers (EBITDA cumulé, croissance, cash-flow libre), stratégiques ou extra-financiers (ESG). Le TSR (total shareholder return, rendement total pour l’actionnaire) suppose une action cotée. Le règlement définit chaque critère : périmètre, source des chiffres, retraitements, poids.
5. Fixer la période de performance
La période suit l’horizon du plan stratégique : trois exercices dans notre exemple. Plus elle est longue, plus elle fidélise, mais plus la prime paraît lointaine. Un plan lancé chaque année (plans glissants) donne ensuite un versement par an.
6. Dessiner la courbe seuil, cible, plafond
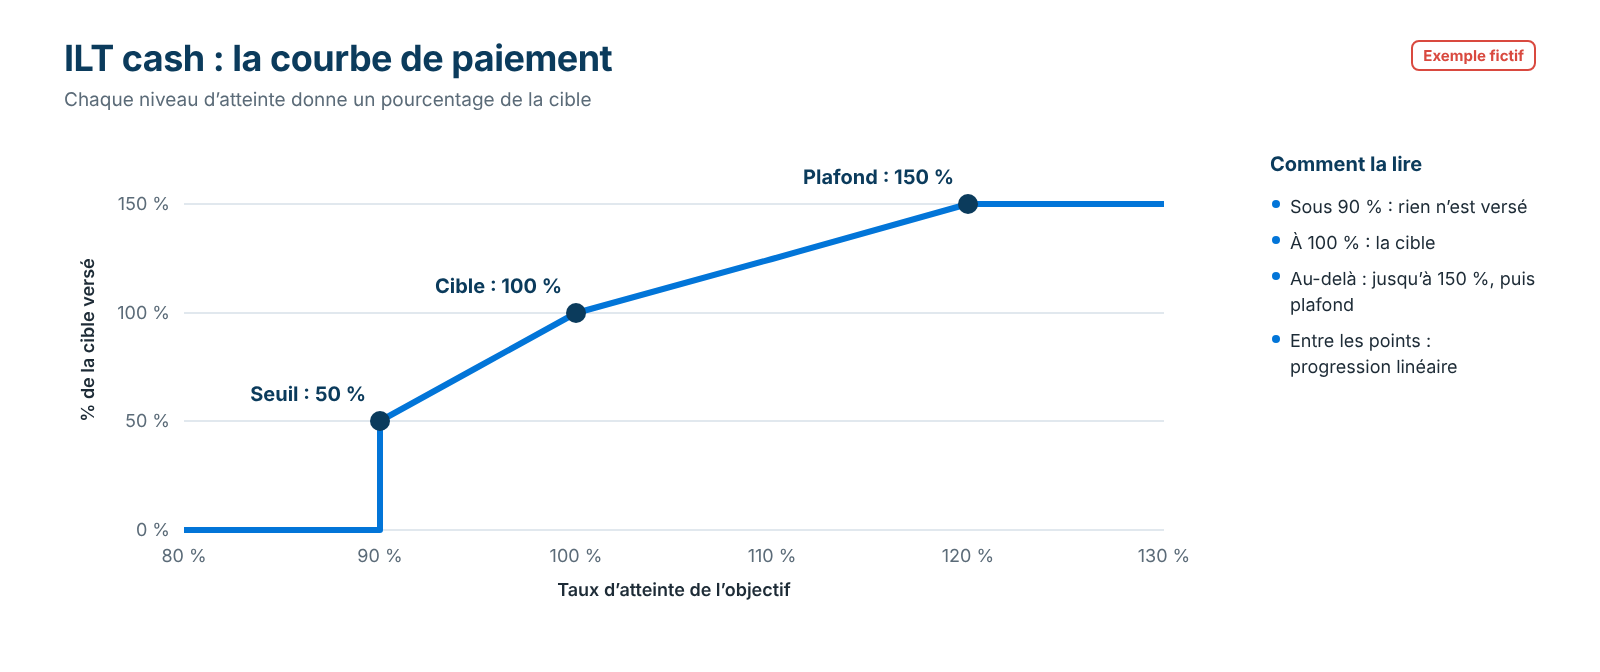
La courbe de paiement traduit chaque niveau d’atteinte en pourcentage de la cible. Sous le seuil, rien n’est versé ; à la cible, 100 % ; au-delà, le paiement monte jusqu’au plafond, qui protège l’entreprise d’un objectif mal calibré. Entre ces points, une progression linéaire évite les effets de marche.
7. Poser la condition de présence
L’ILT cash n’est versé que si le bénéficiaire est présent à l’échéance : c’est ce qui fidélise. Cette clause sensible se valide avec le conseil juridique de l’entreprise.
8. Prévoir les départs : good leaver et bad leaver
Le règlement distingue le good leaver (retraite, invalidité, décès, cession de la filiale qui l’emploie) du bad leaver (démission, licenciement pour faute) : droit au prorata du temps de présence, calculé sur la performance finale, pour le premier ; perte des droits pour le second. Il règle aussi le changement de contrôle : plan soldé par anticipation ou repris par l’acquéreur.
9. Prévoir le malus et la récupération
Le malus réduit ou annule une prime avant son versement, par exemple quand les comptes qui ont servi au calcul sont retraités. La récupération (clawback) vise des sommes déjà versées ; pour un salarié, elle se heurte au Code du travail, qui interdit les amendes et autres sanctions pécuniaires (article L1331-2). Ces clauses se rédigent avec le conseil juridique, sur des critères objectifs.
10. Organiser la gouvernance
Le règlement dit qui arrête les bénéficiaires, valide les objectifs, constate les résultats et tranche les départs : comité des rémunérations, conseil d’administration ou, en PME, l’actionnaire. Dans les sociétés dont les actions sont admises sur un marché réglementé, la politique de rémunération des mandataires sociaux passe en plus au vote de l’assemblée générale (article L22-10-8 du Code de commerce).
11. Communiquer aux bénéficiaires
Un ILT cash mal compris ne fidélise personne : lettre d’attribution, exemple de calcul, puis point annuel sur l’atteinte estimée.
ILT cash : quelle fiscalité et quelles charges sociales ?
Un ILT cash versé à un salarié est traité comme un salaire : il supporte les cotisations sociales, la CSG et la CRDS, et il est imposé dans la catégorie des traitements et salaires l’année de son versement.
Côté social. L’Urssaf retient dans l’assiette des cotisations toutes les sommes versées en contrepartie ou à l’occasion d’un travail, primes comprises (article L242-1 du Code de la sécurité sociale). Cotisations patronales et salariales s’appliquent au montant brut, aux taux en vigueur au versement.
Côté fiscal. Selon le BOFiP, toutes les sommes versées sous forme de primes ou de gratifications ont le caractère d’un revenu imposable. L’ILT cash passe par la retenue à la source pratiquée par l’employeur. Rien n’est imposé à l’attribution.
Le système du quotient. Le BOFiP le réserve aux revenus exceptionnels à la fois par leur nature (non susceptibles d’être recueillis chaque année) et par leur montant (supérieur à la moyenne des revenus nets des trois années précédentes). Un ILT cash versé une seule fois pose la question ; des plans glissants qui paient chaque année s’en éloignent. Réponse au cas par cas, avec un conseil fiscal.
Ce régime vise les salariés ; pour un mandataire social, il dépend de son statut. Les actions gratuites suivent un régime propre, avec une contribution patronale spécifique et, sous conditions, une exclusion des cotisations de sécurité sociale : voir les actions gratuites et actions de performance.
Combien coûte un ILT cash à l’entreprise ?
Le coût d’un ILT cash pour l’entreprise égale le montant brut versé plus les cotisations patronales : il dépend du nombre de bénéficiaires, de la cible, des résultats obtenus et des départs pendant la période.
Trois chiffres pilotent le budget : le coût à la cible (objectifs atteints à 100 %, bénéficiaires tous présents), le coût au plafond (le scénario maximal) et le coût probable (atteinte estimée, départs attendus). Bien calibré, l’ILT cash se finance par la performance qu’il récompense : la prime n’atteint son plafond que si les résultats l’ont permis.
Dans les comptes, l’engagement se constate en général au fil de la période, par une charge estimée chaque exercice et ajustée selon l’atteinte probable ; le traitement exact se valide avec l’expert-comptable ou le commissaire aux comptes. En trésorerie, le paiement intervient en une fois, sauf avec des plans glissants.
Exemple chiffré : un ILT cash sur 3 ans pour un directeur
Cet exemple d’ILT cash est fictif : il montre le calcul d’un bonus long terme sur trois ans pour un directeur d’ETI non cotée.
- Bénéficiaire : directeur des opérations, salaire fixe de 120 000 € brut par an.
- Plan : performance 2027-2029, versement en avril 2030 sous condition de présence.
- Cible : 60 000 € brut pour les trois ans, soit 50 % d’une année de fixe.
- Critères : EBITDA cumulé (50 %), croissance du chiffre d’affaires (30 %), sécurité au travail (20 %).
La même courbe s’applique à chaque critère, avec une progression linéaire entre les points :
| Atteinte de l’objectif | Moins de 90 % | 90 % (seuil) | 95 % | 100 % (cible) | 110 % | 120 % et plus (plafond) |
|---|---|---|---|---|---|---|
| Coefficient de paiement | 0 % | 50 % | 75 % | 100 % | 125 % | 150 % |
Selon les résultats des trois exercices, le calcul donne :
| Critère (poids) | Scénario 1 : période difficile | Scénario 2 : objectifs atteints | Scénario 3 : surperformance |
|---|---|---|---|
| EBITDA cumulé (50 %) | 88 % → 0 % | 100 % → 100 % | 110 % → 125 % |
| Croissance du chiffre d’affaires (30 %) | 95 % → 75 % | 100 % → 100 % | 120 % → 150 % |
| Sécurité au travail (20 %) | 100 % → 100 % | 100 % → 100 % | 100 % → 100 % |
| Coefficient global | 42,5 % | 100 % | 127,5 % |
| ILT cash brut versé | 25 500 € | 60 000 € | 76 500 € |
Dans le scénario 1, le coefficient global vaut 50 % × 0 % + 30 % × 75 % + 20 % × 100 %, soit 42,5 % de la cible. Tous critères au plafond, le versement atteint 90 000 €. Si le directeur démissionne en 2029, il ne touche rien ; s’il part à la retraite fin 2028, le plan peut lui verser les deux tiers du montant final, soit 40 000 € dans le scénario 2. Budget : 60 000 € à la cible, 90 000 € au plafond, cotisations patronales en sus.
Simuler le coût de votre bonus long terme ?
Un consultant chiffre avec vous les scénarios à la cible, au plafond et probable, bénéficiaire par bénéficiaire, avant toute décision.
Être rappelé par un consultantou appelez le01 53 43 03 60
ILT cash, actions gratuites ou stock-options : lequel choisir ?
L’ILT cash, les actions gratuites et les stock-options visent le même but, fidéliser et aligner sur la durée, mais diffèrent par la forme du gain, l’effet sur le capital et le régime social et fiscal.
| Critère | ILT cash | Actions gratuites (AGA) | Stock-options |
|---|---|---|---|
| Gain du bénéficiaire | Une somme d’argent | Des actions, après la période d’acquisition | Le droit d’acquérir des actions à un prix fixé le jour de l’attribution |
| Entreprises concernées | Toutes, cotées ou non | Sociétés par actions, cotées ou non | Sociétés par actions, cotées ou non |
| Effet sur le capital | Aucun | Émission ou rachat d’actions | Émission ou rachat d’actions |
| Durées | Fixées par le règlement | Acquisition d’au moins un an ; au moins deux ans avec la conservation | Fixées par le plan, dans le cadre du Code de commerce |
| Régime social et fiscal | Celui d’un salaire | Régime propre, contribution patronale spécifique | Régime propre, contribution patronale spécifique |
| Avantages | Simple, sans dilution, critères sur mesure | Associe au capital, lisible | Fort effet de levier si la valeur monte |
| Limites | Décaissement, charges d’un salaire | Formalisme, valorisation et liquidité en non coté | Gain nul si la valeur stagne, formalisme |
| Rôle de People Base CBM | Conception et mise en place | Aide au choix de l’instrument ; la rédaction juridique du plan et la gestion des titres relèvent d’avocats et d’établissements spécialisés | |
Le choix part d’une question d’actionnaire : veut-il des associés, ou des managers récompensés pour des résultats ? Dans le premier cas, voir aussi les stock-options et les BSPCE. Les deux logiques se combinent : actions pour le premier cercle, ILT cash pour les managers clés.
Quelle place pour l’ILT cash dans la politique de rémunération ?
L’ILT cash est le troisième étage de la rémunération des dirigeants et des managers clés, après le salaire fixe et le variable annuel ; il se décide en regardant les trois ensemble.
Une politique de rémunération efficace articule rémunération fixe, variable court terme, dispositifs long terme et éléments périphériques. Le fixe rémunère le poste ; le variable annuel, les objectifs de l’année ; l’ILT cash, la création de valeur sur plusieurs années. Un même critère dans les deux paierait deux fois la même performance : voir notre guide de la rémunération variable. L’ILT cash ne remplace pas non plus l’intéressement ni la participation, qui sont collectifs.
L’ILT cash entre-t-il dans la directive sur la transparence des rémunérations ?
Oui : la directive (UE) 2023/970 définit la rémunération comme le salaire de base et tout autre avantage, en espèces ou en nature, composantes variables ou complémentaires comprises ; un ILT cash en fait partie.
Il entre donc dans les comparaisons de rémunération entre les femmes et les hommes prévues par ce texte : d’où l’intérêt de critères d’attribution écrits et objectifs. La directive devait être transposée au plus tard le 7 juin 2026 ; voir notre guide de la directive européenne sur la transparence des rémunérations.
25 ans
d’expérience en conseil en rémunération des dirigeants et des cadres, auprès de plusieurs centaines d’entreprises
Près d’un million
de salariés dans nos bases, sur plus de 600 emplois repères, pour situer la cible face au marché
6 étapes
du diagnostic au suivi annuel du plan, jusqu’au versement
Comment People Base CBM vous accompagne-t-il dans votre projet d’ILT cash ?
People Base CBM, cabinet de conseil en rémunération, 25 ans d’expérience, accompagne un projet d’ILT cash de bout en bout, du diagnostic au suivi annuel du plan.
People Base CBM a déjà conçu et mis en place, à plusieurs reprises, des dispositifs de rémunération à long terme en numéraire pour des cadres de direction et des managers clés.
| Étape | Ce que fait le cabinet | Ce que vous obtenez |
|---|---|---|
| 1. Diagnostic | Rémunération globale des populations visées, positionnement face au marché, entretiens avec la direction | Le choix entre ILT cash et actions, et la forme retenue |
| 2. Conception | Bénéficiaires, enveloppe, cible, critères, période, courbe, départs, malus | L’architecture complète du plan |
| 3. Simulation des coûts | Scénarios à la cible, au plafond et probable, par bénéficiaire et au total | Un budget chiffré, charges comprises |
| 4. Règles du plan | Formalisation des règles dans un projet de règlement, que l’entreprise fait valider par son conseil juridique | Un projet de règlement prêt pour la validation juridique |
| 5. Communication | Supports et exemples de calcul pour les bénéficiaires | Des bénéficiaires qui comprennent leur plan |
| 6. Suivi annuel | Mesure des critères, estimation de l’atteinte, calcul final | Un plan piloté jusqu’au versement |
Le projet peut s’inscrire dans une mission plus large, comme un audit de la politique de rémunération ou une revue de la rémunération des dirigeants.
Lancer un ILT cash pour vos managers clés ?
Décrivez-nous votre contexte (actionnariat, population visée, horizon du plan) : un consultant vous rappelle pour cadrer le projet.
Être rappelé par un consultantou appelez le01 53 43 03 60
Le dossier incentives long terme
Questions fréquentes sur l’ILT cash
ILT cash : quelle est la définition ?
Un ILT cash est un incentive long terme payé en argent : une prime promise au début d’un plan de plusieurs années, dont le montant dépend de critères de performance mesurés sur toute la période. Il est versé à l’échéance, si le bénéficiaire est toujours présent ou part dans un cas prévu par le règlement.
Qu’est-ce qu’un LTI cash ou long term cash incentive plan ?
LTI cash est le nom anglais de l’ILT cash ; le long term cash incentive plan, ou cash LTIP, est le plan qui l’organise. On lit aussi « cash-settled LTIP » ou « LTI cash award ». Le principe reste le même : une rémunération variable à long terme, versée en argent selon la performance.
Quelle différence entre un ILT cash et des actions gratuites ?
L’ILT cash verse de l’argent ; les actions gratuites transmettent des titres. Celles-ci demandent une société par actions, une autorisation de l’assemblée générale extraordinaire et une période d’acquisition d’au moins un an, avec un régime fiscal et social propre. L’ILT cash convient à toute entreprise, sans dilution, et suit le régime des salaires.
Quelles charges sociales et quelle fiscalité pour un ILT cash ?
Versé à un salarié, l’ILT cash supporte les cotisations patronales et salariales, la CSG et la CRDS, comme un salaire. Il est imposé dans les traitements et salaires l’année de son versement, par la retenue à la source. Un versement exceptionnel par sa nature et son montant peut relever du système du quotient : à examiner avec un conseil fiscal.
Quelle durée pour un ILT cash ?
Le règlement du plan fixe la durée d’un ILT cash, en pratique plusieurs exercices calés sur l’horizon du plan stratégique : trois ans dans notre exemple. Les plans glissants combinent horizon long et versement annuel.
Qui peut bénéficier d’un ILT cash ?
L’entreprise choisit les bénéficiaires d’un ILT cash selon un critère écrit : comité de direction, directeurs de filiale ou d’usine, managers clés, experts difficiles à remplacer. Un mandataire social peut aussi en bénéficier, avec un régime à vérifier selon son statut et, en société cotée, dans le cadre de la politique votée par les actionnaires.
Sources : Urssaf, calcul des cotisations employeur (assiette) ; Code de la sécurité sociale, article L242-1 ; BOFiP, BOI-RSA-CHAMP-20-30-10-10 (primes et gratifications) ; impots.gouv.fr, salaires et assimilés ; BOFiP, BOI-IR-LIQ-20-30-20 (système du quotient) ; service-public.fr, revenus exceptionnels ; Code du travail, article L1331-2 ; Code de commerce, article L22-10-8 ; Code de commerce, article L225-197-1 ; Code de commerce, article L225-177 ; Urssaf, stock-options et attribution gratuite d’actions ; directive (UE) 2023/970, articles 3 et 34.
Points clés
- L’ILT cash promet une prime en argent, mesurée sur plusieurs exercices et versée à l’échéance, sans cotation, sans dilution et sans gestion de titres.
- Quatre formes : bonus pluriannuel sur objectifs, unités de performance ou phantom shares indexées sur la valeur, SAR qui ne paient que la hausse, bonus de rétention.
- La conception d’un ILT cash tient en onze décisions, des bénéficiaires à la courbe seuil, cible, plafond et aux règles good leaver et bad leaver.
- Versé à un salarié, l’ILT cash est imposé et soumis aux cotisations comme un salaire, l’année du versement ; le quotient ne s’envisage qu’au cas par cas.
- Dans l’exemple fictif, une cible de 60 000 € sur trois ans donne de 25 500 € à 76 500 € selon les résultats, plafond à 90 000 €.
- People Base CBM conçoit le plan, simule son coût, formalise ses règles dans un projet de règlement que valide le conseil juridique de l’entreprise, puis le suit.
ILT cash : parler de votre projet avec un consultant
Pour toute demande d’information sur la conception et la mise en place d’un ILT cash ou d’un autre dispositif de rémunération à long terme (périmètre, méthode, calendrier, devis…), contactez-nous directement au numéro indiqué ci-dessous ou via le formulaire de contact du site.