La prime de rétention est une somme d’argent promise à un salarié clé s’il reste dans l’entreprise jusqu’à une date fixée à l’avance, le plus souvent pendant une cession, une fusion ou un projet critique. On parle aussi de bonus de rétention, de prime de fidélisation ou, en anglais, de retention bonus. Elle appartient à la famille des incentives de rémunération à long terme, les LTI (long term incentives) ou ILT (incentives long terme), dont elle est la forme la plus simple : du cash, une échéance et une condition de présence.
Simple ne veut pas dire sans risque : montant mal calibré, échéance floue, cas de départ oubliés. Ce guide de People Base CBM, cabinet de conseil en rémunération, 25 ans d’expérience, explique quand l’utiliser, comment la construire, quelles règles s’appliquent et comment elle est imposée.
Au sommaire
Prime de rétention : définition
Une prime de rétention est une prime ponctuelle, versée en numéraire, que l’employeur s’engage à payer à un salarié à condition qu’il soit toujours présent dans l’entreprise à une ou plusieurs dates fixées à l’avance.
Elle ne rémunère ni une performance passée ni un objectif atteint : elle paie la continuité. Ce n’est pas un dispositif prévu par la loi, mais un engagement contractuel dont l’entreprise fixe les règles par écrit.
Prime de rétention, prime de fidélité, prime d’arrivée : ne pas confondre
| Dispositif | Ce qu’il récompense | Bénéficiaires |
|---|---|---|
| Prime de rétention (bonus de rétention) | Rester jusqu’à une date ou un événement précis | Quelques personnes clés, choisies une à une |
| Prime de fidélité | L’ancienneté acquise, par paliers | Tous les salariés qui atteignent le palier |
| Prime d’arrivée (welcome bonus) | L’acceptation d’une offre d’emploi | Un candidat que l’entreprise veut convaincre |
| ILT cash (bonus long terme) | Une performance pluriannuelle, et la présence | Cadres de direction et managers clés |
La prime de rétention est donc un outil ciblé et temporaire. Elle ne remplace ni une politique salariale compétitive ni une prime sur objectifs annuelle : elle vient en complément, pour une période donnée.
Quand verser une prime de rétention à un salarié ?
Une entreprise verse une prime de rétention quand le départ de quelques salariés clés, pendant une période limitée, mettrait en péril une opération, un projet ou la continuité de l’activité.
- Une cession ou une acquisition : l’acheteur veut garder l’équipe de direction et les experts jusqu’à la réalisation de l’opération (le closing), puis pendant l’intégration.
- Une fusion ou une réorganisation : pendant les mois d’incertitude, les meilleurs profils sont aussi les plus sollicités par les recruteurs.
- Une fermeture de site ou un transfert d’activité : certaines compétences restent indispensables jusqu’au dernier jour.
- Un projet critique : migration d’un système d’information, démarrage d’une usine, lancement d’un produit.
- Une personne difficile à remplacer : compétence rare, relation client stratégique, successeur désigné d’un dirigeant.
La prime se réserve à un petit nombre de salariés, choisis sur des critères écrits : rôle dans l’opération, rareté de la compétence, risque de départ, coût de remplacement. Des choix opaques nourrissent un sentiment d’injustice : la direction doit pouvoir expliquer ses critères, d’autant que la transparence salariale progresse (voir notre guide de la directive européenne sur la transparence des rémunérations).
Une opération ou un projet à sécuriser ?
Un consultant vous aide à repérer les personnes clés, à calibrer la prime de rétention et à caler son calendrier sur celui de votre opération.
Être rappelé par un consultantou appelez le01 53 43 03 60
Comment construire une prime de rétention ?
Une prime de rétention se construit en quatre décisions : le montant, l’échéance, la condition de présence et le rythme de versement ; chacune doit être écrite noir sur blanc dans l’engagement remis au salarié.
Le montant : un pourcentage du salaire de base
Le montant s’exprime le plus souvent en pourcentage du salaire annuel de base : la prime devient lisible, comparable et facile à budgéter. Aucune norme ne fixe ce pourcentage. Il dépend de la durée de la période, du risque de départ, du coût d’un remplacement et des éléments déjà en place : variable annuel, bonus long terme en numéraire, actions. Trop faible, la prime ne retient personne ; trop élevée, elle crée un effet d’aubaine. Un benchmark de rémunération situe d’abord le salaire face au marché.
L’échéance : une date ou un événement
L’échéance est datée ou rattachée à un événement vérifiable : réalisation de la cession, mise en service d’un système, fermeture d’un site. Si l’événement est incertain, ajoutez une date limite.
La condition de présence
La prime n’est due que si le salarié fait toujours partie de l’entreprise à l’échéance. Précisez ce que « présent » veut dire : contrat en cours, absence de démission notifiée ou absence de préavis en cours. Ces nuances changent l’issue d’un litige.
Le versement en une ou plusieurs fois
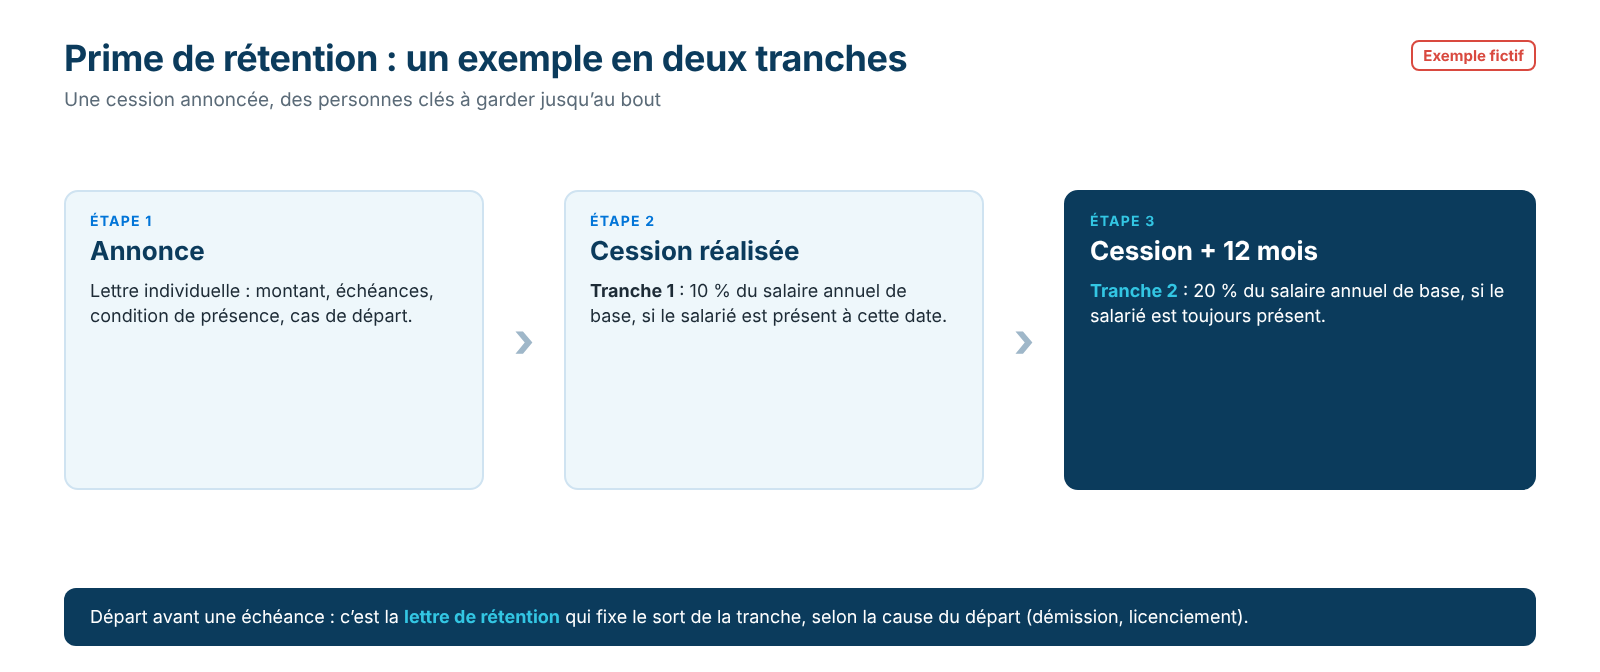
Le versement unique retient jusqu’au bout, mais tout se joue sur une date. Les tranches récompensent chaque étape franchie, au prix d’un effet de rétention plus faible après chaque paiement. Une solution consiste à combiner une petite tranche intermédiaire et une tranche finale plus forte.
| Étape (exemple fictif) | Date | Condition | Montant |
|---|---|---|---|
| Tranche 1 | Réalisation de la cession | Présence à cette date | 10 % du salaire annuel de base |
| Tranche 2 | Réalisation + 12 mois | Présence à cette date | 20 % du salaire annuel de base |
| Total | 30 % du salaire annuel de base |
Ces pourcentages sont fictifs et ne reflètent aucune pratique de marché : ils montrent la mécanique. Pour un salaire de base de 80 000 €, la prime totale serait de 24 000 € bruts : 8 000 € à la réalisation de la cession, 16 000 € un an plus tard.
Ajouter un objectif (réussite de l’intégration, livraison du projet) rend la prime hybride. Si la performance sur plusieurs années devient l’enjeu principal, un ILT cash est mieux adapté.
Prime de rétention : quelles règles juridiques ?
Une prime de rétention est un engagement contractuel de l’employeur : elle doit être écrite, attribuée sur des critères que l’entreprise peut justifier, et sa condition de présence doit respecter la jurisprudence de la Cour de cassation.
Un engagement écrit
La forme habituelle est une lettre d’engagement signée par les deux parties (le retention bonus agreement des groupes anglo-saxons) ou un avenant au contrat de travail, relu par un avocat en droit social.
La condition de présence est-elle valable ?
Oui, si elle est bien placée. Selon la Cour de cassation, l’ouverture du droit à un élément de rémunération afférent à une période travaillée peut être soumise à une condition de présence à la date de son échéance ; en revanche, un droit acquis parce que la période a été intégralement travaillée ne peut pas dépendre d’une présence à la date, postérieure, de son versement (Cass. soc., 17 mai 2023, n° 21-24.273). En pratique, faites coïncider l’échéance de la condition de présence et la naissance du droit, puis payez sans tarder.
Prime de rétention, démission et licenciement
Un salarié qui démissionne avant l’échéance perd la prime, ou la tranche non échue, si la lettre le prévoit clairement. Le licenciement est le cas à ne pas oublier : un salarié écarté avant l’échéance contestera la perte d’une prime qu’il n’a pas pu atteindre. Le Code du travail prévoit aussi que la dispense de préavis décidée par l’employeur n’entraîne aucune diminution des salaires et avantages que le salarié aurait perçus s’il avait travaillé jusqu’au terme du préavis (article L1234-5) : une échéance qui tombe pendant un préavis non effectué peut donc rester due.
| Départ avant l’échéance | Question que la lettre doit trancher | Point de vigilance |
|---|---|---|
| Démission | Perte de la prime ou de la seule tranche non échue ? | Un préavis qui court au-delà de l’échéance |
| Licenciement hors faute grave, rupture conventionnelle | Versement total, au prorata ou perte ? | Un prorata évite l’effet de tout ou rien |
| Faute grave | Perte de la prime ? | Écrire la règle, même si elle paraît évidente |
| Décès ou invalidité | Versement au salarié ou à ses ayants droit ? | Ne pas laisser de vide |
| Opération abandonnée ou reportée | La prime reste-t-elle due, et quand ? | Fixer une date limite |
Peut-on prévoir une clause de remboursement ?
Certaines entreprises versent la prime dès la signature, à rembourser en cas de départ avant l’échéance. Ce schéma est plus fragile : la clause ne doit pas porter une atteinte excessive à la liberté du salarié de démissionner, et un remboursement proportionnel au temps restant est plus défendable qu’un remboursement intégral. Faites-la valider par un avocat, ou versez la prime à l’échéance, sans avance.
Calibrer la prime de vos personnes clés ?
Montant, tranches, cas de départ : un consultant vous aide à fixer des règles claires et à chiffrer leur coût, en lien avec votre conseil juridique.
Être rappelé par un consultantou appelez le01 53 43 03 60
Prime de rétention : quelle fiscalité et quelles charges sociales ?
La prime de rétention est un élément de salaire : elle supporte les cotisations et contributions sociales comme le salaire de base, et elle est imposable à l’impôt sur le revenu dans la catégorie des traitements et salaires.
Charges sociales. Selon l’Urssaf, l’assiette des cotisations comprend toutes les sommes ou avantages, en nature ou en argent, dus en contrepartie ou à l’occasion d’un travail, peu importe leur dénomination. La prime supporte donc les cotisations salariales et patronales, la CSG (contribution sociale généralisée) et la CRDS (contribution au remboursement de la dette sociale) : budgétez son coût chargé.
Impôt sur le revenu. Comme toutes les primes et gratifications, elle est imposable au même titre que la rémunération principale, sauf exonération expresse (BOFiP, BOI-RSA-CHAMP-20-30). Le système du quotient peut atténuer l’impôt d’une prime élevée versée en une fois, si elle constitue un revenu exceptionnel : selon le BOFiP, un revenu qui n’est pas, par nature, susceptible d’être recueilli annuellement et qui dépasse la moyenne des revenus nets imposés des trois années précédentes (BOI-IR-LIQ-20-30-20). Ce point s’apprécie au cas par cas.
Prime de rétention ou ILT cash : quelle différence ?
La prime de rétention paie la présence jusqu’à une date ; l’ILT cash, ou bonus long terme, paie une performance mesurée sur plusieurs années, en plus de la présence.
| Critère | Prime de rétention | ILT cash (bonus long terme) |
|---|---|---|
| Objectif | Garder une personne pendant une période critique | Aligner les dirigeants sur la création de valeur à moyen terme |
| Condition | Présence à l’échéance | Présence et objectifs pluriannuels |
| Montant | Fixé à l’avance | Variable selon la performance, entre un plancher et un plafond |
| Fréquence | Ponctuelle | Récurrente, plan après plan |
| Pilotage | Une lettre d’engagement | Un règlement de plan, des indicateurs, une gouvernance |
Une prime de rétention répétée chaque année devient un salaire déguisé. Pour retenir durablement des dirigeants tout en récompensant leur performance, l’ILT cash est l’outil adapté : présence sur plusieurs années et objectifs de chiffre d’affaires, de marge ou de création de valeur.
Les instruments en actions retiennent aussi, grâce à leur période d’acquisition : actions gratuites et actions de performance, stock-options. Ils supposent une société par actions et des actionnaires prêts à ouvrir le capital ; la prime de rétention fonctionne dans toute entreprise.
25 ans
de conseil en rémunération, des PME aux grands groupes, auprès de plusieurs centaines d’entreprises
Près d’un million
de salariés dans nos bases, pour situer chaque salaire clé face au marché
100 % cash
de la prime de rétention au bonus long terme, sans ouvrir le capital
Comment People Base CBM vous aide à construire une prime de rétention ?
People Base CBM, cabinet de conseil en rémunération, 25 ans d’expérience, aide les entreprises à cibler les bénéficiaires, à calibrer le montant de la prime de rétention et à l’articuler avec le reste de leur politique de rémunération.
People Base CBM a déjà conçu et mis en place, à plusieurs reprises, des dispositifs de rémunération à long terme en numéraire pour des cadres de direction et des managers clés. Sur une prime de rétention, le cabinet intervient sur :
- le choix des bénéficiaires et des critères, pour que chaque attribution s’explique ;
- le positionnement des salaires concernés face au marché, à partir de bases couvrant près d’un million de salariés et plus de 600 emplois repères ;
- le calibrage du montant, du calendrier et des tranches, avec le coût chargé ;
- la cohérence avec le variable annuel, le bonus long terme et la rémunération des dirigeants.
La rédaction juridique de l’engagement relève de votre avocat en droit social.
Retenir vos dirigeants au-delà d’une opération ?
Quand l’enjeu dépasse une période critique, découvrez notre approche de l’ILT cash, la rémunération à long terme en numéraire, ou échangez avec un consultant.
Être rappelé par un consultantou appelez le01 53 43 03 60
Le dossier incentives long terme
Questions fréquentes sur la prime de rétention
Prime de rétention : quel montant prévoir ?
Aucune règle ne fixe le montant d’une prime de rétention. Il s’exprime en pourcentage du salaire annuel de base et dépend de la durée de la période, du risque de départ et du coût d’un remplacement. Le bon montant rend un départ moins intéressant qu’une offre concurrente, sans effet d’aubaine.
La prime de rétention est-elle due en cas de licenciement ?
Tout dépend de la lettre d’engagement. La condition de présence peut jouer à l’échéance, mais un salarié licencié sans faute avant cette date contestera la perte de sa prime : écrivez la règle pour chaque motif. Si l’employeur dispense le salarié de préavis, une échéance qui tombe pendant ce préavis peut rester due (article L1234-5 du Code du travail).
Comment la prime de rétention est-elle imposée ?
Comme un salaire. L’employeur paie les cotisations patronales ; le salarié, les cotisations salariales, la CSG et la CRDS. La prime s’ajoute aux traitements et salaires imposés au barème. Si elle remplit les critères des revenus exceptionnels du BOFiP, le système du quotient peut en limiter l’effet : la vérification se fait au cas par cas.
Quelle différence entre prime de rétention et prime de fidélité ?
La prime de fidélité récompense l’ancienneté déjà acquise et concerne tous les salariés qui atteignent un palier. La prime de rétention regarde l’avenir : elle est promise à quelques personnes clés pour qu’elles restent jusqu’à une date précise. La première est collective et récurrente, la seconde individuelle et ponctuelle.
Existe-t-il un modèle de lettre de prime de rétention ?
Chaque situation appelle une lettre sur mesure, mais la structure reste la même : montant brut, échéances et tranches, définition de la présence, sort de la prime pour chaque cas de départ, échec ou report de l’opération, confidentialité. Un avocat en droit social la rédige ou la relit.
Sources : Légifrance, Cour de cassation, chambre sociale, 17 mai 2023, n° 21-24.273 ; Code du travail, article L1234-5 ; Code de la sécurité sociale, article L242-1 ; Urssaf, calcul des cotisations et contributions sociales de l’employeur ; BOFiP, BOI-RSA-CHAMP-20-30 (revenus accessoires) ; BOFiP, BOI-IR-LIQ-20-30-20 (revenus exceptionnels).
Points clés
- La prime de rétention paie une présence jusqu’à une date ou un événement précis, pas une performance : c’est un outil ciblé et temporaire, réservé à quelques personnes clés.
- Quatre décisions la construisent : un montant en pourcentage du salaire de base, une échéance datée, une condition de présence définie et un versement en une ou plusieurs tranches.
- La condition de présence doit jouer à l’échéance du droit, et non à une date de paiement plus tardive (Cass. soc., 17 mai 2023).
- La lettre d’engagement règle chaque départ avant l’échéance : démission, licenciement, faute grave, décès, opération abandonnée, dispense de préavis.
- Socialement et fiscalement, c’est du salaire : cotisations, CSG-CRDS et impôt sur le revenu, avec un système du quotient à examiner au cas par cas.
- Quand l’enjeu devient la performance sur plusieurs années, l’ILT cash prend le relais de la prime de rétention.
Prime de rétention : demande d’information
Pour toute question sur la conception d’une prime de rétention ou d’un bonus long terme pour vos cadres de direction et vos managers clés (bénéficiaires, montant, calendrier, cas de départ), contactez-nous au numéro indiqué ci-dessous ou via le formulaire de contact du site.