Mis à jour le 5 novembre 2026
Le plan de commissionnement, ou plan de commissions, fixe la façon dont un collaborateur de la force commerciale est payé en fonction de ce qu’il fait directement gagner à l’entreprise : chiffre d’affaires, marge, nombre de contrats signés. Pour faire simple, s’il ne vend rien, il ne gagne rien ; s’il vend beaucoup, il perçoit beaucoup. En cas de succès, les gains peuvent donc être très importants. Développée à grande échelle par la vente directe, la rémunération à la commission reste l’une des briques de la rémunération variable directe, au même titre que les primes et les bonus.
Cette page explique ce que contient un plan de commissionnement commercial, donne un exemple chiffré sous forme de tableau de commission, compare les taux pratiqués et détaille comment modifier un plan existant. People Base CBM, cabinet de conseil en rémunération, 25 ans d’expérience, conçoit ces plans et leurs calculateurs pour ses clients : voir notre offre de mise en œuvre des plans, calculateurs et procédures.
Au sommaire
Qu’est-ce qu’un plan de commissionnement ?
Un plan de commissionnement est un système de rémunération variable qui verse au commercial un pourcentage ou un montant lié à ce qu’il vend : chiffre d’affaires, marge, nombre de produits ou de contrats.
En d’autres termes, plus le commercial vend, plus il perçoit de commissions. Il s’agit la plupart du temps d’un pourcentage du chiffre d’affaires ou de la marge générés ou apportés à l’entreprise, ou encore d’un pourcentage ou d’un montant lié au nombre de produits vendus ou de contrats signés.
Le commissionnement désigne ce mode de rémunération ; la commission est la somme due pour une vente ou pour une période. Le plan de commissionnement est le document qui en fixe les règles pour une période donnée. En anglais, on parle de commission plan.
Pourquoi un plan de commissionnement ?
La rémunération sur commissions, lorsqu’elle est utilisée, présente des avantages aussi bien pour l’entreprise que pour le collaborateur bénéficiaire.
Pour l’entreprise, très souvent jeune, l’intérêt de ce système de rémunération variable est fortement lié aux besoins au niveau opérationnel. Ainsi, que l’entreprise souhaite trouver de nouveaux clients ou plutôt augmenter ses ventes sur sa clientèle existante, un modèle adapté de plan de commissionnement est nécessaire.
Un plan de commissions permet à l’entreprise de proposer à ses vendeurs un système simple et efficace pour doper les ventes et obtenir rapidement de la croissance « à moindre coût ». Il est souvent assez efficace pour les entreprises jeunes qui souhaitent prendre des parts de marché ou « installer » rapidement leurs produits ou services, ou développer très fortement telle ou telle ligne de produits ou de services.
Côté bénéficiaires, les commissions versées aux collaborateurs, qui viennent récompenser leurs efforts, constituent un complément parfois très significatif au salaire fixe. Elles permettent de motiver les équipes dans la mise en œuvre de la stratégie de développement commercial. Même si les sommes versées sont taxées de la même manière que le salaire de base, elles peuvent représenter une part importante, parfois majoritaire, de la rémunération globale. Les commissions peuvent donc être particulièrement intéressantes pour les collaborateurs motivés, avec un sens et un appétit commercial aiguisés ; elles permettent également d’attirer de bons éléments dans l’équipe commerciale.
Les plans de commissionnement, s’ils existent, concernent quasi exclusivement la force de vente, c’est-à-dire les commerciaux. On trouve essentiellement des plans de commissionnement dans les entreprises jeunes, qui ont besoin de conquérir un marché. On trouve plus rarement ce type de plans de rémunération variable dans les entreprises matures, qui privilégient plus volontiers les systèmes de primes et de bonus sur objectifs, plus fins, mieux contrôlables et qui prennent plus souvent en compte les aspects qualitatifs.
Que doit contenir un plan de commissionnement commercial ?
Un plan de commissionnement commercial complet fixe dix paramètres : l’assiette, les taux, les seuils, les paliers, les accélérateurs, les plafonds, les avances, les reprises, la période de calcul et les cas particuliers.
Les systèmes de commissionnement peuvent contenir un ou plusieurs seuils de déclenchement, valeur en deçà de laquelle aucune commission n’est versée, et plus rarement un plafond, valeur maximale des commissions qu’il est possible de percevoir sur une période donnée. Le seuil joue le rôle d’un plancher : en deçà de ce niveau de marge ou de chiffre d’affaires, le collaborateur ne perçoit rien. Plus largement, un plan de commissions peut prévoir des taux ou des valeurs différents selon les catégories de produits ou de services vendus ; ou encore des seuils avec des « boosters », des accélérateurs qui s’appliquent dès que certaines valeurs sont atteintes.
| Élément | Ce que le plan fixe | Point de vigilance |
|---|---|---|
| Assiette | La base de calcul : chiffre d’affaires facturé ou encaissé, marge brute ou nette, nombre de contrats | Une assiette en marge suppose une comptabilité analytique précise |
| Taux | Le pourcentage ou le montant par vente, éventuellement différent selon les produits | Des taux différents orientent les ventes : le commercial vend d’abord ce qui rapporte le plus |
| Seuil de déclenchement | Le niveau de réalisation en deçà duquel aucune commission n’est versée | Trop haut, il décourage ; trop bas, il paie des ventes acquises d’avance |
| Paliers | Des tranches de réalisation, chacune avec son taux ou son montant | Un palier franchi d’un euro ne doit pas créer un saut de rémunération démesuré |
| Accélérateur | Un taux majoré au-delà de l’objectif, parfois appelé « booster » | Il amplifie le coût dans les bonnes années : à simuler avant de l’adopter |
| Plafond | Le montant maximal des commissions sur la période | Il protège le budget, mais peut freiner l’effort en fin de période |
| Avances | Des acomptes sur commissions versés en cours de période, régularisés ensuite | La régularisation, y compris en cas de départ, doit être écrite |
| Reprises | La restitution des commissions sur des ventes annulées ou non payées | Délai et mode de reprise à définir dès le départ, et à faire valider juridiquement |
| Période | Le rythme de calcul et de versement : mensuel, trimestriel, annuel | Plus la période est courte, plus le lien entre l’effort et le paiement est fort, et plus la gestion est lourde |
| Cas particuliers | Arrivée ou départ en cours d’année, absences, changement de secteur, comptes partagés, affaires exceptionnelles | Ce sont les premières sources de contestation |
Le seuil de déclenchement, l’accélérateur et le plafond dessinent ensemble la courbe de paiement du plan. Leur réglage et leur coût sont détaillés dans notre article sur les accélérateurs, seuils et plafonds de la rémunération variable.
Les règles d’un plan de commissionnement efficace
Quelle que soit la spécificité d’une entreprise, un plan de commissions doit toujours être en adéquation avec ses objectifs et capable d’entraîner à la fois l’adhésion et la motivation des collaborateurs. Il doit donc être simple, c’est-à-dire très facile à comprendre par les différents bénéficiaires ; partagé, avec les mêmes règles pour les collaborateurs qui ont les mêmes rôles et responsabilités ; et transparent, avec des règles communes et connues de tous.
Les commissions représentent une des briques de la politique de rémunération variable directe, au même titre que les primes ou les bonus. Elles doivent donc être gérées et administrées avec soin, conjointement par la direction des ressources humaines et par la direction commerciale. La définition d’un plan de commissionnement requiert de respecter quelques règles essentielles, parmi lesquelles :
- veiller à ce que le plan soit juste et équitable pour tous les bénéficiaires ;
- veiller à ce que le système s’autofinance et qu’il ne génère pas de perte ;
- veiller à ce que le ou les plans mis en œuvre ne viennent pas en doublon d’autres dispositifs, primes et bonus par exemple, en utilisant les mêmes critères ;
- veiller à ce que le ou les dispositifs de rémunération variable soient faciles à administrer, et que les calculs soient incontestables par les parties ;
- veiller à ce que le ou les plans soient gérés en dehors du contrat de travail, mais mentionnés tout de même dans la clause de rémunération.
Exemple de plan de commissionnement : à quoi ressemble un tableau de commission commercial ?
Un exemple de plan de commissionnement se lit le mieux sous forme de tableau de commission : pour chaque niveau de chiffre d’affaires, il donne le calcul, la commission due et le taux effectif.
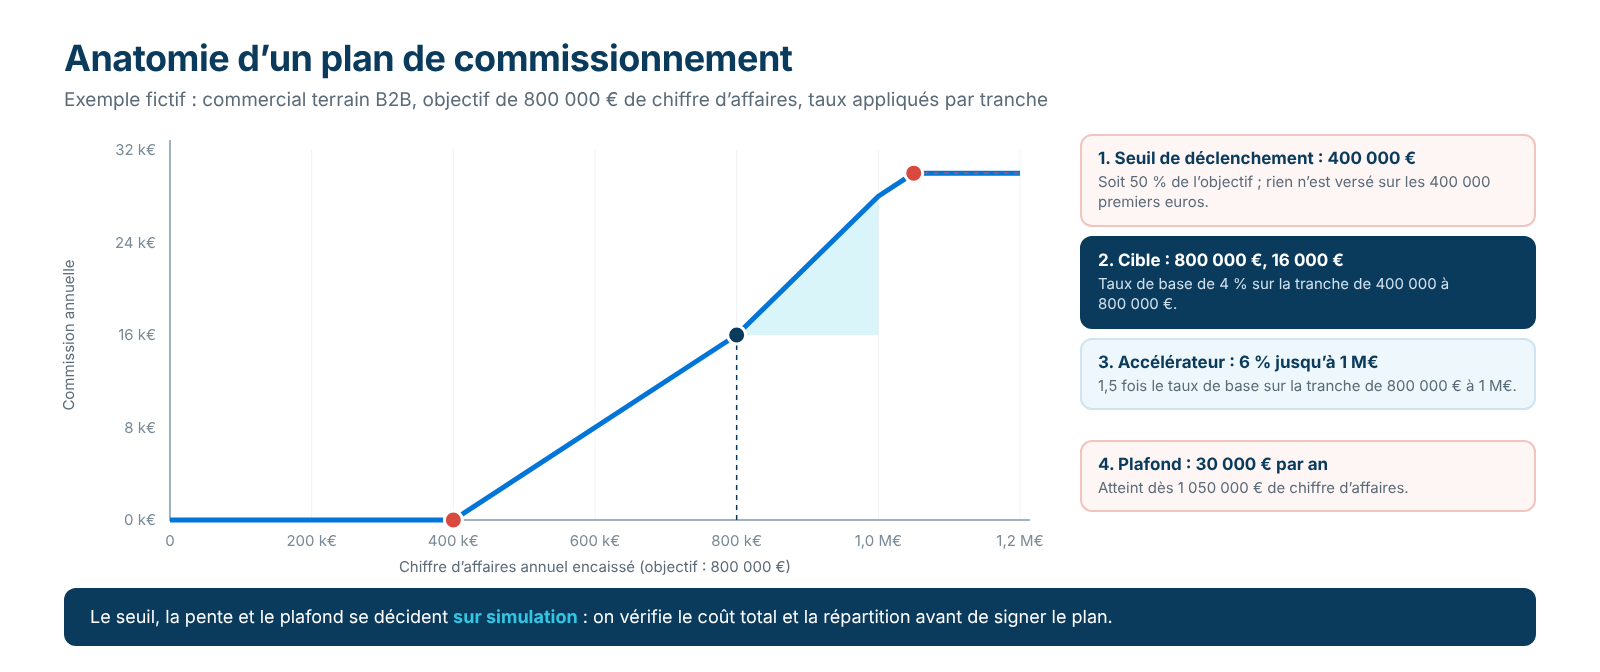
L’exemple qui suit est fictif. Il concerne un commercial terrain B2B dont l’objectif annuel est de 800 000 € de chiffre d’affaires hors taxes encaissé. Le plan prévoit :
- un seuil de déclenchement à 50 % de l’objectif, soit 400 000 € ;
- un taux de base de 4 % sur la tranche de 400 000 à 800 000 € ;
- un accélérateur de 6 %, soit 1,5 fois le taux de base, sur la tranche de 800 000 à 1 000 000 € ;
- un retour au taux de base de 4 % au-delà de 1 000 000 € ;
- un plafond de 30 000 € de commissions par an ;
- des avances mensuelles régularisées en fin d’année, et la reprise des commissions sur les ventes annulées dans les six mois.
Chaque taux ne s’applique qu’à sa tranche, comme dans un barème progressif : franchir le seuil ne fait pas commissionner les 400 000 premiers euros.
| Chiffre d’affaires annuel | Atteinte de l’objectif | Calcul | Commission annuelle | Taux effectif |
|---|---|---|---|---|
| 360 000 € | 45 % | Sous le seuil | 0 € | 0 % |
| 480 000 € | 60 % | 80 000 € × 4 % | 3 200 € | 0,7 % |
| 640 000 € | 80 % | 240 000 € × 4 % | 9 600 € | 1,5 % |
| 800 000 € | 100 % | 400 000 € × 4 % | 16 000 € | 2,0 % |
| 960 000 € | 120 % | 16 000 € + 160 000 € × 6 % | 25 600 € | 2,7 % |
| 1 200 000 € | 150 % | Plafond atteint dès 1 050 000 € | 30 000 € | 2,5 % |
Trois enseignements se lisent dans ce tableau :
- le taux affiché n’est pas le taux payé : à l’objectif, le commercial touche 4 % sur la tranche commissionnée, mais 2 % de son chiffre d’affaires total. Le seuil de déclenchement finance l’accélérateur ;
- le plafond a un prix : à 150 % de l’objectif, il ramène la commission à 30 000 € au lieu de 36 000 € ;
- la part variable se vérifie : avec un salaire fixe fictif de 48 000 €, la commission cible de 16 000 € représente 25 % de la rémunération cible, au-dessus de la moyenne de 17,9 % du package mesurée chez les commerciaux par le baromètre People Base CBM 2025.
Le cabinet livre ce tableau sous forme de calculateur, le plus souvent sous Excel, paramétré pour vos assiettes, vos taux et vos cas particuliers. Il n’y a pas de modèle universel à télécharger : un plan qui ne colle pas à votre modèle économique coûte vite plus qu’il ne rapporte.
Un plan de commissionnement à construire ou à revoir ?
Un consultant vous rappelle pour faire le point sur vos assiettes, vos taux et vos seuils, et sur ce que coûterait un accélérateur.
Être rappelé par un consultantou appelez le01 53 43 03 60
Quel taux de commission pour un commercial, et comment calculer la commission ?
Le taux de commission d’un commercial dépend de l’assiette : quelques pour cent du chiffre d’affaires, par exemple 3 %, ou une part plus forte de la marge, par exemple 15 % de la marge nette.
La plupart du temps, les systèmes de commissionnement relèvent d’une formule de calcul simple, qui repose sur des critères tels que le chiffre d’affaires, la marge nette ou le nombre de « boîtes » ou de services vendus. Par exemple, un contrat peut prévoir de rémunérer un commercial avec un taux de commission de 3 % du chiffre d’affaires généré, ou de 15 % de la marge nette. Dans ce dernier cas, cela suppose d’avoir au préalable mis en place une comptabilité analytique précise, afin de mesurer avec exactitude la marge nette effectivement dégagée.
Selon le benchmark de la rémunération variable des commerciaux B2B publié par Sia Partners le 30 novembre 2025, qui porte sur une vingtaine d’acteurs, le pourcentage direct tourne en général autour de 3 à 5 % du montant vendu, et jusqu’à 10 à 20 % dans les secteurs à forte marge. Le même benchmark relève que 94 % des commerciaux reçoivent un pourcentage sur les ventes, et que 44 % des entreprises introduisent la marge, l’EBIT ou l’EBITDA dans les objectifs.
| Assiette | Exemple de taux | Avantage | Limite |
|---|---|---|---|
| Chiffre d’affaires | 3 % du CA (exemple People Base CBM) ; 3 à 5 % du montant vendu (benchmark Sia Partners) | Simple, mesurable chaque mois | Pousse le volume, y compris à prix bradé |
| Marge nette | 15 % de la marge nette (exemple People Base CBM) | Protège la rentabilité | Suppose une comptabilité analytique fiable |
| Unités ou contrats | Un montant fixe par produit vendu ou par contrat signé | Très lisible pour le commercial | Ignore la valeur de chaque vente |
Ces repères ne remplacent pas un calcul. Le bon taux de commissionnement ne se choisit pas, il se déduit : c’est celui qui verse, à l’objectif, la commission cible que vous avez décidée. Dans l’exemple ci-dessus, 16 000 € de commission cible, divisés par les 400 000 € de la tranche commissionnée, donnent 4 %.
Comment calculer une commission commerciale ?
Le calcul d’une commission commerciale suit toujours le même ordre :
- mesurer l’assiette de la période, ventes annulées déduites ;
- appliquer à chaque tranche le taux qui lui correspond, accélérateur compris ;
- appliquer le plafond, s’il existe ;
- déduire les avances déjà versées ;
- appliquer les reprises prévues par le plan.
Pour un commercial salarié, la commission est un élément du salaire : elle s’exprime en brut et supporte les cotisations sociales, comme le fixe. Le salaire versé ne peut pas être inférieur au Smic ni au minimum conventionnel, même un mois sans vente.
Commissionnement ou bonus sur objectifs : que choisir pour ses commerciaux ?
Le bonus sur objectifs domine : selon le baromètre People Base CBM 2025 (386 entreprises), 62 % des entreprises l’utilisent pour leurs équipes commerciales, contre 24 % pour le commissionnement.
Si le commissionnement a le mérite d’être simple, facile à mettre en place et à administrer, il souffre de plusieurs inconvénients : la non-prise en compte de critères collectifs ou qualitatifs, la grande difficulté à faire évoluer le système, notamment lorsque l’entreprise a atteint un certain seuil de maturité, et l’impossibilité de « piloter » les activités de la force commerciale. Le baromètre le résume d’une formule : simple à installer, coûteux à réformer.
| Critère | Plan de commissionnement | Bonus sur objectifs |
|---|---|---|
| Principe | Un pourcentage ou un montant sur chaque vente | Un montant cible versé à 100 % d’atteinte d’objectifs fixés en début de période |
| Mise en place | Simple : une assiette, un taux | Exigeante : objectifs, mesure des réalisés, règles de calcul |
| Pilotage | Faible : le commercial vend ce qui rapporte | Fort : pondérations, critères qualitatifs et collectifs |
| Budget | Proportionnel aux ventes, peu prévisible | Encadré par le montant cible et le plafond |
| Évolution | Difficile une fois le plan installé | Objectifs ajustables à chaque exercice |
| Contexte typique | Conquête de marché, lancement d’un produit | Entreprise mature, vente complexe |
Les deux se combinent souvent : une commission sur le chiffre d’affaires, complétée d’un bonus sur la marge ou sur un objectif qualitatif. Selon le même baromètre, les indicateurs se cumulent de manière additionnelle dans 79 % des cas pour les commerciaux, et restent individuels dans 69 % des cas. Pour le fonctionnement détaillé du bonus, voir notre page sur la prime sur objectif.
Comment modifier un plan de commissionnement ?
Modifier un plan de commissionnement exige en principe l’accord du salarié dès que le changement touche une rémunération contractuelle : structure, taux ou assiette. Seuls les objectifs relevant du pouvoir de direction peuvent évoluer à chaque exercice.
Le principe est constant : une rémunération contractuelle ne se modifie pas sans l’accord du salarié. Les objectifs, eux, relèvent du pouvoir de direction de l’employeur. Ils peuvent changer d’un exercice à l’autre s’ils restent réalisables et sont communiqués en début d’exercice (Cass. soc. 9 mai 2019, n° 17-20.767), mais pas en cours d’exercice (Cass. soc. 8 avril 2021, n° 19-15.432).
D’où l’intérêt de gérer le plan en dehors du contrat de travail, tout en le mentionnant dans la clause de rémunération. Le contrat pose le principe d’une rémunération variable et renvoie à un plan annuel ; le plan précise les objectifs et les modalités de l’exercice. Cette architecture donne de la souplesse, mais elle ne permet pas tout : c’est la rédaction de la clause qui décide de ce qui pourra changer sans avenant. Pour plus d’information, consultez notre article pour bien rédiger une clause de commissionnement.
Le besoin de changement est réel. Selon le baromètre People Base CBM 2025, 52 % des entreprises veulent faire évoluer le système de rémunération de leur force de vente ; parmi elles, 59 % envisagent de modifier l’assiette, 39 % d’augmenter la part variable et 36 % de modifier les taux. La modification du plan de commissionnement se prépare en cinq étapes :
- diagnostiquer le plan actuel : coût, taux d’atteinte, dispersion des gains, effets pervers ;
- simuler le nouveau plan sur les réalisations passées, commercial par commercial, pour identifier les gagnants et les perdants ;
- prévoir une transition : garantie temporaire, lissage sur un ou deux exercices ;
- recueillir l’accord écrit des salariés concernés lorsque la rémunération est contractuelle, et informer ou consulter les représentants du personnel lorsque c’est requis ;
- communiquer le nouveau plan avant le début de l’exercice, par écrit et en français.
Le cadre juridique détaillé, avec les cas où l’accord du salarié est nécessaire, figure dans notre article pour modifier un plan de rémunération variable.
Faire évoluer votre plan sans perdre vos meilleurs vendeurs ?
Nos consultants simulent le nouveau plan commercial par commercial et préparent la transition. Découvrez notre démarche d’audit et de refonte de la rémunération variable.
Être rappelé par un consultantou appelez le01 53 43 03 60
Quelles erreurs éviter dans un plan de commissionnement ?
Les erreurs les plus fréquentes dans un plan de commissionnement sont des effets pervers non anticipés, des règles mal écrites et des cas particuliers oubliés : ce sont elles qui nourrissent les contestations.
Un plan de commissions n’est pas un système idéal. Il peut engendrer des effets pervers, parmi lesquels les plus connus sont les suivants :
- vendre seulement ce qui est commissionné : les commerciaux ne vendent que les produits ou services sur lesquels ils sont commissionnés ;
- forcer la vente : un commercial risque de ne pas répondre aux véritables besoins de ses clients en « forçant » la vente des produits ou services sur lesquels il est commissionné ;
- pratiquer la terre brûlée : la qualité de la relation client peut devenir très mauvaise, et souvent irrattrapable à terme, si un commercial vend « quoi qu’il en coûte », sans tenir compte de tous les autres paramètres et notamment des besoins à plus long terme.
S’y ajoutent des erreurs de conception et de gestion :
- faire doublon : un plan qui rémunère les mêmes critères qu’une prime ou un bonus paie deux fois la même performance ;
- oublier l’autofinancement : le coût du plan se simule dans les bonnes comme dans les mauvaises années ;
- sous-estimer le formalisme : selon le baromètre 2025, 68 % des entreprises jugent leurs mécanismes bien formalisés, alors que le cabinet constate en audit un manque de formalisme quasi systématique, source de contestations et de risques ;
- négliger les cas particuliers : avances non régularisées, reprises non prévues, départ en cours d’année, comptes partagés entre deux commerciaux ;
- rédiger les objectifs dans une autre langue que le français : ils sont alors inopposables au salarié (Cass. soc. 29 juin 2011, n° 09-67.492) ;
- ne pas expliquer le plan : selon le baromètre 2025, 51 % des entreprises doutent que leurs dispositifs soient connus et maîtrisés par les bénéficiaires.
Si ces principales règles sont bien respectées, et si les mécanismes sont bien expliqués et compris par les collaborateurs, il y a de fortes chances pour que le système de commissionnement mis en place porte ses fruits et permette à l’entreprise d’atteindre rapidement ses objectifs de développement.
25 ans
d’expérience en conseil en rémunération, des grilles de salaires aux plans de commissionnement, auprès de plusieurs centaines d’entreprises.
7 éditions
du baromètre de la rémunération variable, dont 386 entreprises répondantes en 2025.
Sur mesure
un plan rédigé, un calculateur et des procédures construits pour vous, pas un modèle à remplir.
Comment People Base CBM construit-il votre plan de commissionnement ?
People Base CBM, cabinet de conseil en rémunération, 25 ans d’expérience, audite le plan de commissionnement existant, conçoit le nouveau plan, le simule, puis rédige le plan, le calculateur et les procédures pour vos équipes.
L’audit du plan existant
Nous proposons aux entreprises, PME, ETI et grandes multinationales, des missions d’audit, d’optimisation et de mise en place des plans de commissions. Avant de mettre en place ou d’optimiser un plan de commissionnement actuellement en vigueur au sein d’une entreprise, nous réalisons un audit détaillé des pratiques existantes. Cet audit consiste à faire un état des lieux précis du ou des plans existants : critères retenus, taux, échelles, plafonnements, périodicités des calculs et des versements.
Après avoir audité le ou les systèmes de commissions de l’entreprise, nous identifions les « zones de risques », les biais, les incohérences ou insuffisances. Au diagnostic, le cabinet situe aussi le poids du variable dans le package et l’écart à la médiane du marché grâce aux analyses salariales de WAAGE.
Découvrir l’audit de la rémunération variable
La conception et la mise en œuvre
Les consultants de notre cabinet accompagnent ensuite vos directions commerciale et RH dans la mise en place ou l’optimisation de plans plus efficaces, plus pertinents et en phase avec la stratégie de l’entreprise. Ils s’appuient sur une méthodologie stricte et éprouvée, ainsi que sur des outils professionnels (base de données de rémunérations, guide des bonnes pratiques, outils de simulation), afin de fournir des conseils sur mesure et de produire des livrables précis, fiables et de qualité :
- le plan de commissionnement rédigé, en français, avec ses règles de calcul et ses cas particuliers ;
- les simulations de coût et de gains, commercial par commercial et selon plusieurs scénarios ;
- le calculateur, le plus souvent sous Excel, paramétré pour vos assiettes, vos taux et vos paliers ;
- les procédures de calcul, de contrôle et de versement ;
- les supports de communication pour les managers et les commerciaux.
Vous n’avez pas de modèle à remplir : le cabinet construit le plan et son calculateur pour vous. Selon le baromètre 2025, 85 % des entreprises gèrent leur rémunération variable sur tableur ; autant que ce tableur soit juste, documenté et contrôlé.
Découvrir la mise en œuvre : plans, calculateurs, procédures
Faites le point avec un consultant
Décrivez-nous votre plan actuel : un premier échange suffit pour savoir s’il relève d’un ajustement ou d’une refonte.
Être rappelé par un consultantou appelez le01 53 43 03 60
Le dossier rémunération variable
- Audit et refonte de la rémunération variable
- Mise en œuvre : plans, calculateurs, procédures
- Le guide de la rémunération variable
- La rémunération variable des commerciaux
- La prime sur objectif
- Part variable : quel pourcentage par population ?
- Lettre d’objectifs : modèle et mentions
- Objectifs non fixés : le variable est-il dû ?
- Modifier un plan de rémunération variable
- Accélérateurs, seuils et plafonds
- Rémunération variable et jurisprudence
- La prime discrétionnaire
- Baromètre de la rémunération variable
Questions fréquentes sur le plan de commissionnement
Comment faire un plan de commissionnement ?
On part de la stratégie commerciale : ce que l’entreprise veut vendre, à qui et avec quelle marge. On choisit ensuite l’assiette, on fixe la commission cible, puis on en déduit le taux, le seuil de déclenchement, l’accélérateur et le plafond. Le plan se simule sur les réalisations passées avant d’être rédigé, en français, avec ses avances, ses reprises et ses cas particuliers, puis présenté aux commerciaux avant le début de l’exercice.
Quel est le taux de commission moyen d’un commercial ?
Il n’existe pas de taux unique : tout dépend de l’assiette et du secteur. Selon le benchmark Sia Partners du 30 novembre 2025, le pourcentage direct tourne autour de 3 à 5 % du montant vendu, et de 10 à 20 % dans les secteurs à forte marge. Le taux juste reste celui qui, à l’objectif, verse la commission cible prévue par votre politique de rémunération.
Comment calculer une commission sur chiffre d’affaires ?
On multiplie le chiffre d’affaires de chaque tranche par le taux qui lui correspond, puis on applique le plafond et on déduit les avances. Dans l’exemple fictif de cette page, un commercial qui réalise 640 000 € avec un seuil à 400 000 € et un taux de 4 % touche 240 000 € × 4 %, soit 9 600 €. La commission s’exprime en brut et supporte les cotisations sociales.
Comment dit-on plan de commissionnement en anglais ?
On parle de « commission plan », ou plus largement de « sales compensation plan » pour l’ensemble de la rémunération des commerciaux. Les groupes internationaux utilisent souvent ces termes dans leurs documents. En France, les objectifs et les règles opposables au salarié doivent toutefois être rédigés en français : un plan uniquement en anglais expose l’employeur à voir ses objectifs déclarés inopposables.
Peut-on modifier un plan de commissionnement sans l’accord du salarié ?
Pas lorsque la modification touche une rémunération contractuelle : taux, assiette ou structure du variable ne changent pas sans l’accord du salarié. Les objectifs fixés dans le cadre du pouvoir de direction peuvent en revanche évoluer d’un exercice à l’autre, s’ils restent réalisables et sont communiqués en début d’exercice. Une modification en cours d’exercice est à proscrire.
Existe-t-il un modèle de plan de commissionnement commercial ?
Il existe des trames, mais pas de modèle universel : un plan doit coller à votre modèle économique, à vos marges et à votre cycle de vente. Un plan complet couvre au moins l’assiette, les taux, les seuils, les paliers, les accélérateurs, le plafond, les avances, les reprises, la période et les cas particuliers. People Base CBM le construit pour vous, avec son calculateur.
Sources : Baromètre People Base CBM de la rémunération variable 2025 (386 entreprises, plus de 789 000 salariés, enquête de janvier à mars 2025) ; Sia Partners, Benchmark de la rémunération variable des commerciaux B2B, 30 novembre 2025 ; Cour de cassation, chambre sociale, 29 juin 2011 (n° 09-67.492), 9 mai 2019 (n° 17-20.767) et 8 avril 2021 (n° 19-15.432).
Points clés
- Selon le baromètre People Base CBM de la rémunération variable 2025 (386 entreprises), 24 % des entreprises rémunèrent leurs équipes commerciales par un système de commissionnement, contre 62 % par un bonus sur objectifs.
- Selon le même baromètre 2025, 53 % des entreprises versent des avances sur commissions à leurs commerciaux.
- Selon le benchmark Sia Partners du 30 novembre 2025 (une vingtaine d’acteurs B2B), le taux direct tourne autour de 3 à 5 % du montant vendu, et 59 % des commerciaux ont des accélérateurs.
- En 2025, la part variable des commerciaux atteint en moyenne 17,9 % de leur package, selon le baromètre People Base CBM.
- En 2025, 52 % des entreprises du baromètre veulent faire évoluer le système de rémunération de leur force de vente ; parmi elles, 59 % envisagent de modifier l’assiette.
Plan de commissionnement : demande d’information
Pour toute demande d’information sur nos missions d’audit, de conception ou de refonte de plans de commissionnement (méthodologie, calendrier, livrables…), nous vous invitons à nous contacter directement au numéro indiqué ci-dessous ou via le formulaire de contact présent sur le site.